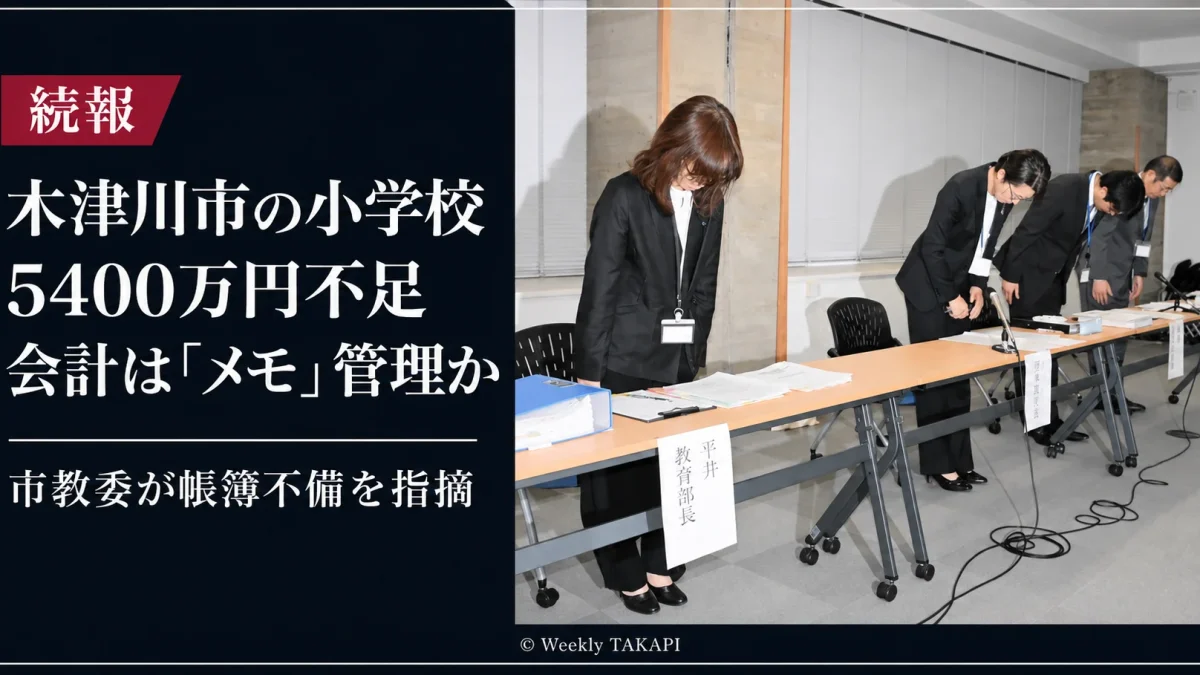
京都府木津川市の市立小学校で、給食費や教材費などの学校徴収金に約5400万円の資金不足が生じた問題で、会計を担当していた元事務職員が、経費をメモのようなもので管理していたとされることが分かった。
11月4日に明らかになった市教育委員会の説明では、第三者が収支を確認できる帳簿が整備されていなかった点が問題視された。
元事務職員と校長は、不足した支払いを長年にわたって私費で補填していた。市教委が問題を把握したのは2026年6月で、校長はそれ以前から資金不足を認識しながら報告していなかった。
市教委は学校徴収金の管理体制を見直し、2027年度から給食費を公会計化する方針だ。ただし、教材費など給食費以外の徴収金については、今後の具体的な管理方法が課題となっている。
会計はメモのようなもので管理 市教委幹部が問題視
問題が起きた小学校では、2012年度から2025年3月まで勤務していた元事務職員が、主に1人で学校徴収金の経理を担当していた。
保護者から徴収できなかった給食費などについて、必要な督促や会計処理が適切に行われず、資金不足が慢性化していたという。
11月4日の報道で新たに明らかになったのは、経費の記録方法だ。
元事務職員はメモのようなもので経費を管理していたとされる。市教委の平井浩美教育部長は、誰が見ても内容を確認できる帳簿が整備されていなかったことを問題視し、再発防止に向けて会計管理を改善する必要性を示した。
学校徴収金は、保護者からの入金だけでなく、教材の購入費用や給食センターなどへの支払いにも関係する。
徴収予定額、入金額、未納額、支払済額を照合できる状態になっていなければ、資金不足が発生しても原因を把握することは難しくなる。
今回の事案で、どの年度から適切な帳簿が整備されていなかったのか、過去の会計資料がどの程度残されているのかは確認できていない。
校長は2024年5月に把握 問題は2026年6月まで表面化せず
資金不足が続くなか、元事務職員は2021年度から私費による補填を始めた。
報道によると、元事務職員が負担した額は約2000万円に上る。
校長は2024年5月に問題を把握したが、市教委に報告せず、自らも不足分を補うようになった。校長の私費補填額は約2600万円、両者を合わせて約4600万円と報じられている。
それでも支払いの問題は解消しなかった。
2026年6月、学校給食センターから市教委に給食費の未払いが報告され、長年の不適切な会計処理が発覚した。
報道では、現在も約800万円の未払いが残っているとされる。
学校内部で資金不足が認識されてから、市教委が問題を把握するまで約2年を要したことになる。
この間、学校管理職による会計確認がどのように行われ、なぜ正式な報告や是正につながらなかったのかが問われる。
市教委は以前から会計検査の仕組みを説明
木津川市教育委員会は、過去の会議で学校給食費の収納状況や未納額を確認する仕組みを説明していた。
2021年1月の教育委員会会議録では、学校教育課と給食センターの職員が各学校を訪問し、収納状況などを確認していると説明している。
こうした確認体制があったにもかかわらず、なぜ今回の資金不足が長期間にわたって是正されなかったのか。
ただし、今回の学校に対して実際に何年度に検査が行われたのか、その結果としてどのような記録が残っているのかは明らかになっていない。
検査が実施されなかったのか、実施されていても帳簿や未納額の不備を発見できなかったのかでは、管理上の問題が異なる。
今後の調査では、当該校の検査記録と、学校から提出された会計資料を照合する必要がある。
2025年の会議では給食費以外の管理が課題に
木津川市は、今回の問題が表面化する以前から、給食費の公会計化について検討していた。
2025年3月19日の教育委員会定例会では、給食費の公会計化と無償化の違いについて議論されている。
当時の教育長は、公会計化によって会計の透明性を高める必要性を認める一方、給食費以外の学校徴収金は学校での管理が残ることを指摘していた。
市が徴収業務を引き受ける場合には、職員の負担増加やシステム構築などが課題になるという説明もあった。
この会議録は、学校徴収金の管理を自治体に移す際の難しさを、市教委自身が以前から認識していたことを示している。
今回の資金不足を受けて制度を見直す場合も、給食費だけを対象にするのか、教材費などを含む学校徴収金全体の管理体制を改めるのかが重要となる。
2027年度に公会計化 管理システムは2028年度導入へ
市教委が11月3日に公開した公式発表では、2026年10月に策定した「学校徴収金取扱方針」に基づき、学校での管理・確認体制を徹底するとしている。
教育委員会による巡回点検を実施し、監査体制を強化する方針も示した。
さらに、給食費については2027年度から公会計化し、2028年度から管理システムを導入する準備を進めている。
公会計化は、学校給食費の収入と支出を自治体の予算に組み込み、自治体が管理する仕組みだ。
学校ごとに分散していた会計処理を改めることで、収支の透明性や確認体制の改善が期待される。
一方、今回の市の公式発表で公会計化の対象として明示されているのは給食費である。
教材費などについては、学校徴収金取扱方針に基づく管理の徹底が示されているものの、公会計化の対象や実施時期は具体的に明らかになっていない。
また、公会計化の開始と管理システムの導入には1年度の差がある。
2027年度の移行期間に、徴収状況や未納額をどのような方法で照合するのか。過去の未納金について誰が管理し、支払い状況を確認するのか。
制度変更に伴う具体的な運用方法の説明が必要となる。
校長への残額負担要求 法的根拠は未確認
今回の問題では、校長が資金不足を認識しながら市教委に報告しなかったことも重要な問題となっている。
市教委は管理監督責任があるとして、残る未払い金の補填を校長に求める方針と報じられている。
しかし、管理職としての責任と、校長個人が未払い金を負担する法的義務は同じではない。
保護者から徴収できていない学校徴収金について、校長個人への支払い要求にどのような根拠があるのか、元事務職員との責任をどのように整理するのかは明らかになっていない。
また、私費補填については約3700万円とする報道もあり、約4600万円との違いについて、市の公開資料からは正確な内訳を確認できない。
なお、市教委は私的流用や児童の教育活動への影響は確認されていないと説明している。今回の資金不足を横領や着服と同一視することはできない。
編集部まとめ
木津川市の学校徴収金問題では、約5400万円という金額だけでなく、会計記録の不備が長年にわたって把握・是正されなかった経緯が問われている。
11月4日に明らかになったメモによる経費管理の問題は、担当職員個人の処理方法にとどまらず、学校管理職や教育委員会が収支をどのように確認していたのかという課題につながる。
2027年度の給食費公会計化と2028年度の管理システム導入は再発防止に向けた取り組みとなるが、教材費などの管理方法や過去の検査体制については、なお検証すべき点が残る。
市教委には、個別の点検記録、未納額の内訳、残額の負担を求める根拠を含め、具体的な説明が求められる。
特記事項
本記事は2026年11月5日までに確認できた木津川市教育委員会の公式発表、過去の教育委員会会議録、11月4日に明らかになった市教委幹部の説明に基づいている。
約5400万円の資金不足、約4600万円の私費補填、約800万円の未払いについては報道で確認した金額であり、市の公式ウェブ発表には詳細な金額表が掲載されていない。約3700万円とする報道との相違も解消されていない。
メモによる経費管理についても、市教委の説明に基づくものであり、実際の会計記録すべてを確認したものではない。
新たな懲戒処分や刑事手続きの開始について、11月5日時点で確認できる発表はない。
週刊TAKAPI編集部/黒木
WEEKLY TAKAPI — OFFICIAL CONTACT
TAKAPI LEAKS
その情報が、社会を動かす。
情報提供・取材相談・記事の訂正や削除依頼を
全国から受け付けています。
◆ ご連絡内容は慎重に取り扱います
情報提供・各種お問い合わせ ↗記事の訂正・削除依頼もこちらから
関連記事
【京都・木津川】小学校で給食費など5400万円不足 校長…
2026.11.03
【宮崎】日章学園サッカー部1年生5人を処分 寮で財布を盗…
2026.10.27
【東京】女子生徒に「不適切な内容」の私的メッセージ 24…
2026.10.08
【東京・大田】米2袋9676円相当を窃取 糀谷中31歳主…
2026.10.08
【三重県教委】公立小学校の38歳男性講師を懲戒免職 女児…
2026.09.18

【速報】京都の海水浴場で22歳男性が「行方不明」に 海上…
2026.08.10
コメント
0件まだコメントはありません。最初のコメントを投稿してみませんか。