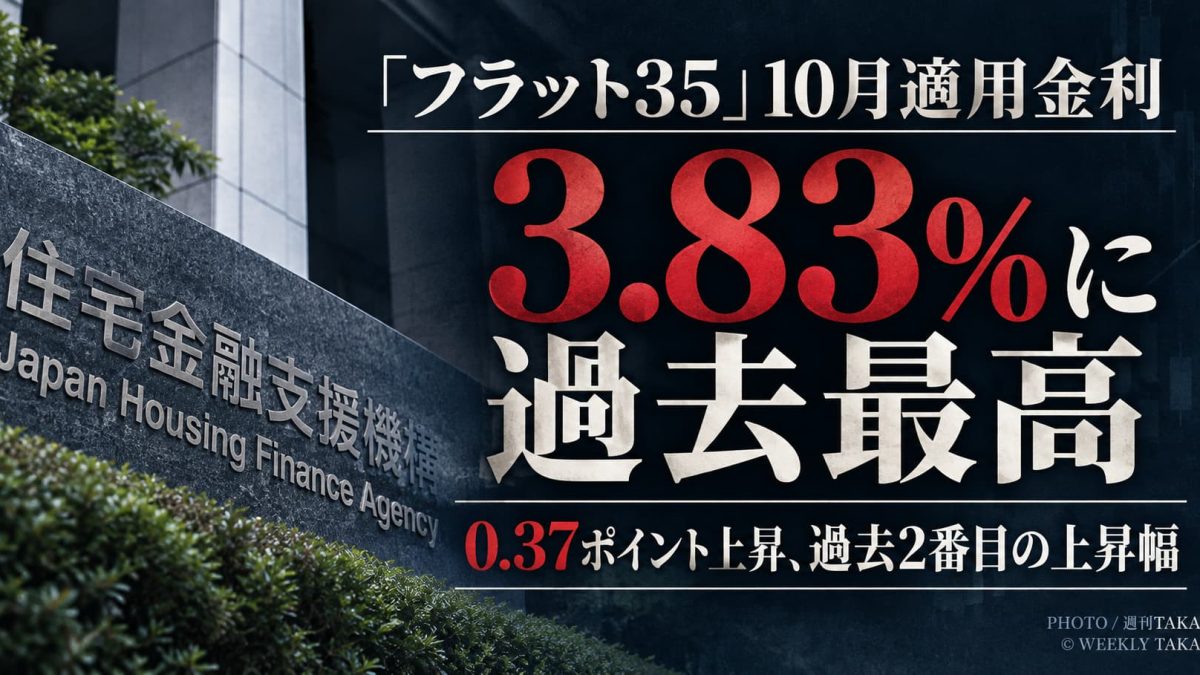
住宅金融支援機構が公表した、全期間固定金利型の住宅ローン「フラット35」の2026年10月の適用金利が大幅に上昇した。
返済期間21年以上35年以下、融資率9割以下の場合、最低金利は年3.83%。9月の3.46%から0.37ポイント上昇し、現行制度となった2017年10月以降で過去最高となった。
住宅価格そのものが高止まりするなか、住宅ローン金利の上昇も重なり、これからマイホームを購入する世帯にとって資金計画の重要性がさらに増している。
フラット35の10月金利は3.83% 9月から0.37ポイント上昇
住宅金融支援機構によると、2026年10月資金受取分の「フラット35」の金利は、借入期間21年以上35年以下の場合、次のようになった。
融資率9割以下
年3.830%~年5.840%
最も多い金利:年3.830%
融資率9割超
年3.940%~年5.950%
最も多い金利:年3.940%
また、返済期間20年以下の「フラット20」は、融資率9割以下で年3.510%~5.520%となっている。(シミュレーションサイト)
フラット35は民間金融機関と住宅金融支援機構が連携して提供する、最長35年の全期間固定金利型住宅ローン。借入時点で返済終了までの金利が決まるため、将来的に市場金利が上昇しても毎月の返済額が影響を受けにくいことが特徴だ。
2026年だけでフラット35金利は大きく上昇
金利の推移を見ると、2026年に入ってから上昇が目立つ。
1月は2.08%だったが、4月には2.49%、6月には3.21%となった。その後、7月3.14%、8月3.29%、9月3.46%と推移し、10月には3.83%となった。
つまり、2026年1月の2.08%と10月の3.83%を比較すると、わずか9カ月で1.75ポイント上昇した計算になる。
特に10月は前月から0.37ポイント上昇しており、住宅ローンを検討している世帯にとって無視できない変化だ。
なぜフラット35の金利が上がっている?
今回の金利上昇の背景には、長期金利の上昇がある。
フラット35のような長期固定型住宅ローンは長期金利の動向から影響を受けやすい。テレビ朝日は、10月のフラット35金利について、長期金利の上昇が主な要因と報じている。
変動金利と異なり、固定金利は契約時点で将来の金利を固定できる一方、借入時の市場金利上昇が新規契約者の適用金利に反映されやすい。
そのため、長期金利が高い状態が続けば、住宅購入希望者にとって「物件価格」だけではなく「借入コスト」の負担も大きくなる。
3.46%から3.83%になると返済額はどれだけ変わる?
金利差が実際の住宅購入者にどの程度影響するのか。
例えば3,500万円を35年間、元利均等返済、ボーナス返済なしで借りる単純試算では、金利3.46%の場合、毎月返済額は約14万3,800円となる。
これが3.83%になると約15万1,400円となり、毎月およそ7,600円増加する。
35年間では単純計算で返済総額に約318万円の差が生じる。
※編集部試算。実際の返済額は融資条件、団信、金利引下げ制度、手数料などによって異なる。
わずか0.37ポイントに見えても、数千万円を数十年間借りる住宅ローンでは、その影響は決して小さくない。
「3.83%」がそのまま全員に適用されるわけではない
一方で注意したいのが、フラット35には各種の金利引下げ制度があることだ。
住宅金融支援機構は、家族構成や住宅性能などによってポイントを付与し、条件に応じて一定期間金利を引き下げる制度を用意している。
例えば2026年10月時点で、融資率9割以下、新機構団信付きの最頻金利は3.83%だが、一定の条件で計4ポイントが適用されるケースでは、当初5年間2.83%、6年目以降3.83%という例が公式サイトで示されている。
そのため「フラット35=必ず3.83%で35年間返済する」と考えるのは正確ではない。
住宅性能や子育て世帯など、自分が利用できる金利引下げ制度を確認することが重要になる。
住宅価格高騰+住宅ローン金利上昇という二重負担
編集部の考察
今回特に注目すべきなのは、単純に「フラット35が3.83%になった」という数字だけではない。
住宅購入者にとって厳しいのは、住宅ローン金利だけが上昇しているわけではなく、住宅そのものの取得費用も高い状況にあることだ。
建築費や土地価格などの上昇によって必要な借入額が大きくなれば、そこへ金利上昇が加わることで毎月の返済負担はさらに膨らむ。
これまで住宅購入では「いくらの家を買えるか」が大きな判断基準だったが、金利が大きく動く局面では、「いくら借りられるか」ではなく「毎月いくらなら無理なく返せるか」を基準にした資金計画がより重要になるだろう。
変動金利と固定金利、金利上昇局面でどう考える?
フラット35の特徴は、借入時に返済終了までの金利が確定することだ。
固定金利が上昇すると、金利の低い変動型住宅ローンが魅力的に見える場合もある。
しかし、現在の金利差だけで判断するのは注意が必要だ。
変動金利は将来的な金利上昇によって返済負担が増える可能性がある一方、全期間固定型は契約時点で将来の返済計画を立てやすい。
どちらが適しているかは、世帯収入、借入額、返済期間、貯蓄額、将来的な教育費などによって変わる。
フラット35の金利は今後どうなる?
住宅金融支援機構は、公式の金利推移ページで、掲載している過去の借入金利について将来の金利を予測・約束するものではないと明記している。
そのため、10月の3.83%をもって「今後も必ず上昇する」と断定することはできない。
ただし、2026年1月の2.08%から10月には3.83%まで上昇しており、住宅購入を検討する人にとって金利動向が資金計画を左右する重要な局面に入っていることは確かだ。
物件価格だけを見て購入を判断するのではなく、金利を含めた総返済額を確認することがこれまで以上に重要になっている。
記事注記
本記事は住宅金融支援機構などの公開情報を基に週刊TAKAPI編集部が構成しています。返済額は一定条件による編集部試算であり、実際の適用金利・返済額・融資条件は金融機関や利用する制度によって異なります。住宅ローンを契約する際は各金融機関・住宅金融支援機構の最新情報をご確認ください。
取材・文:週刊TAKAPI 編集部/黒木
独立メディアだからこそできる、忖度しない報道を。
関連記事
【考察】しゃぶ葉「横取り」問題はなぜ再燃したのか 配膳ロ…
2026.10.04
【10月1日】2026年トップクラスの超吉日!天赦日×一…
2026.10.01
東京23区の単身向けマンション家賃11万4339円、過去…
2026.09.30
2026年10月、ビールの酒税一本化へ 「金麦」「本麒麟…
2026.09.28
「お金で時間を買う」時代へ 名古屋の飲食店にも有料の「優…
2026.09.27
【ahamo値上げ】12月から40GBまで月3135円 …
2026.09.26
コメント
0件まだコメントはありません。最初のコメントを投稿してみませんか。
この記事のコメント投稿は締め切られています。