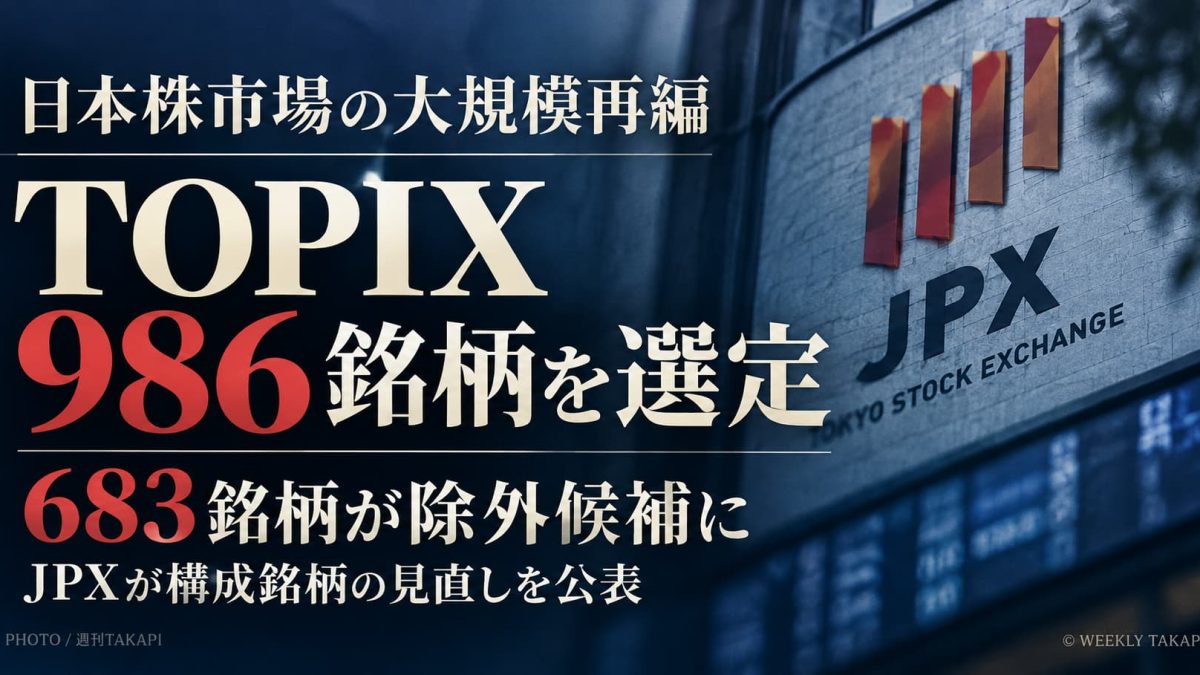
日本取引所グループ(JPX)は2026年10月7日、東証株価指数(TOPIX)の構成銘柄について、大規模な定期入れ替えの選定結果を公表した。
今回の見直しでは、既存の構成銘柄のうち683銘柄が新たな選定基準を満たさず、段階的な除外に向けた移行措置の対象となった。
一方、日本マクドナルドホールディングスやワークマンなど35銘柄が新たに採用される。
新基準を満たした銘柄は986銘柄となり、従来の約1,600銘柄規模から大幅に絞り込まれる見通しだ。
ただし、986銘柄への削減が直ちに確定したわけではない。 基準を満たさなかった銘柄については2027年10月に再評価が予定されており、実際の除外は段階的に進められる。
今回の再編は、日本の株式市場を代表する指数の構成を大きく変える改革となる。
TOPIXとは?日本株全体の動きを示す代表的な株価指数
日経平均株価との違い
TOPIX(東証株価指数)は、日本の株式市場全体の動向を把握するために利用される代表的な株価指数だ。
1969年7月に算出が始まり、国内外の機関投資家や個人投資家に幅広く利用されている。
日経平均株価が225銘柄を対象とする株価平均型の指数であるのに対し、TOPIXは浮動株時価総額を基に算出される。
そのため、日本企業全体の株価動向を把握する指標として重要な役割を担っている。
JPXによると、2026年6月末時点で、TOPIXに連動するETF(上場投資信託)や投資信託、年金信託などの運用資産は約160兆円に達する。
今回の再編は、約160兆円規模の連動資産に関係する改革となる。
TOPIX再編で何が変わる?683銘柄が選定基準を満たさず
構成銘柄の約4割が移行措置の対象
今回の選定結果で注目されるのが、構成銘柄数の大幅な減少だ。
報道によると、新たな選定基準を満たした銘柄は986銘柄だった。
既存銘柄のうち683銘柄が基準を満たさず、移行措置の対象となった。
新たに採用される35銘柄を含め、2026年10月30日時点の構成銘柄数は1,669銘柄となる。
つまり、10月末に一斉に986銘柄へ減少するわけではない。
基準を満たさなかった企業にも再評価の機会が設けられ、段階的な移行が進められる。
なぜ大幅な入れ替えが必要なのか
今回の見直しの中心となるのは、株式の「流動性」だ。
流動性とは、株式を市場でどれだけ円滑に売買できるかを示す。
売買が少ない銘柄は、大量の注文によって株価が大きく変動する可能性がある。
TOPIXに連動する投資信託などは、指数の構成に合わせて株式を売買する必要があるため、売買のしやすさが重要になる。
JPXは、指数の市場代表性を維持しながら、投資対象としての機能を高めることを目指している。
日本マクドナルドHDやワークマンなど35銘柄を新規採用
プライム市場以外の企業にも採用機会
今回の再編では、新たに35銘柄がTOPIXの構成銘柄に加わる。
新規採用銘柄には、日本マクドナルドホールディングスやワークマンなどが含まれる。
これまでのTOPIXは、東証の旧市場区分に由来する構成銘柄を中心としていた。
しかし、今回の第二段階の見直しでは、プライム市場だけでなく、スタンダード市場やグロース市場も選定対象となる。
これにより、上場市場の区分だけではなく、企業の時価総額や流動性などを重視した選定が進む。
今後は、成長企業や中堅企業がTOPIXに新規採用される可能性も広がる。
TOPIXから除外されると株価は下がる?
投資信託などの売却需要が発生する可能性
今回の再編で投資家が注目するのは、TOPIXから除外される企業の株価への影響だ。
TOPIXに連動するインデックスファンドやETFは、指数の構成銘柄や組入比率に合わせて資産を運用する。
そのため、ある企業がTOPIXから除外される場合、連動する運用商品による株式の売却需要が発生する可能性がある。
反対に、新規採用される企業では、指数への組み入れに伴う買い需要が生じる可能性がある。
ただし、TOPIXからの除外が、その企業の業績悪化や株価下落を直接意味するわけではない。
株価は企業業績、成長期待、金利、需給など複数の要因によって変動する。
また、今回の再編では市場への影響を抑えるため、移行措置を設けている。
株価への影響は限定的との見方も
英フィナンシャル・タイムズは、TOPIXからの除外対象となり得る銘柄が、指数全体の時価総額に占める割合は3%未満との市場分析を伝えている。
構成銘柄数は大きく減少するものの、指数全体の値動きへの影響は比較的小さい可能性がある。
一方、個別銘柄では指数に連動した売買が株価に影響することも考えられ、投資家には慎重な判断が求められる。
TOPIX再編はいつ完了する?2027年に再評価
2028年にかけて段階的に移行
今回の見直しは、一度にすべての対象銘柄を除外する方式ではない。
JPXは市場への影響を抑えるため、段階的な移行を予定している。
TOPIX再編の主なスケジュール
2026年10月7日
初回定期入れ替えの選定結果を公表。
2026年10月30日
新規採用など初回の定期入れ替えを実施。
2027年10月
移行措置対象銘柄を再評価。
2028年7月
段階的なウエイト引き下げが完了する予定。
2028年10月
次回の定期入れ替えを実施。
2028年以降
毎年10月に定期入れ替えを実施。
移行措置の対象となった企業でも、再評価時に基準を満たせば、構成銘柄として残る可能性がある。
そのため、現時点で683銘柄すべての除外が確定しているわけではない。
TOPIX再編で日本企業に何が求められるのか
株価だけでなく企業価値の向上が重要に
今回のTOPIX再編は、単なる株価指数の入れ替えにとどまらない。
企業に対して、投資家から選ばれるための経営改善を促す側面もある。
株式の流動性や浮動株時価総額が重視されることで、企業は市場での評価を意識する必要がある。
例えば、持続的な利益成長や株主との対話、情報開示の充実などが重要になる。
ただし、こうした取り組みを行えば必ずTOPIXに採用されるというわけではない。
実際の選定は、JPXが定める基準に基づいて行われる。
地方企業や中堅上場企業にも影響
今回の再編では、スタンダード市場やグロース市場も対象となる。
このため、地方に本社を置く上場企業や中堅企業にも、TOPIXへの新規採用や継続採用の機会がある。
一方、株式の売買が少ない企業にとっては、指数への採用を維持することが課題となる可能性がある。
愛知県を含む地方の上場企業についても、今後の株式流動性や企業価値向上に向けた取り組みが注目される。
【週刊TAKAPIの考察】TOPIX再編は日本株市場の転換点となるか
今回の再編で特徴的なのは、企業の上場市場だけでなく、投資対象としての適格性をより重視する方向に変わることだ。
これまでTOPIXは、日本の株式市場を幅広く網羅することに大きな特徴があった。
しかし、構成銘柄が多いことは、必ずしも投資家にとって運用しやすいことを意味しない。
今回の見直しによって、売買のしやすい企業を中心とした指数に近づくことが期待される。
一方で、指数から除外される可能性のある企業には、株式市場での評価を高める取り組みが求められる。
注目すべきは、683銘柄が実際にどれだけ除外されるのか、そして2027年の再評価までに何社が基準を満たすことができるのかという点だ。
今回の再編は、指数の効率化だけでなく、日本企業の資本市場に対する姿勢を問う改革とも捉えられる。
TOPIXの構成銘柄から外れても、東京証券取引所の上場基準を満たしていれば、上場を継続できます。
指数に連動する投資信託では、運用会社が指数の変更に対応して組入銘柄などを調整することが一般的です。
ただし、投資判断は自身の運用目的やリスク許容度に応じて行う必要があります。
JPXは2026年10月7日、構成銘柄の定期入れ替えに関する資料を公表している。
公式発表:TOPIX等の株価指数における構成銘柄の定期入替等について(JPX)
まとめ|TOPIX再編で日本株市場は新たな段階へ
日本取引所グループが公表した今回のTOPIX再編では、新基準を満たした986銘柄が選定され、683銘柄が移行措置の対象となった。
一方、日本マクドナルドホールディングスやワークマンなど35銘柄が新たに採用される。
大規模な入れ替えによって、TOPIXは株式の流動性をより重視した指数へと変わっていく。
今後は2027年10月の再評価を経て、2028年にかけて段階的な移行が進められる。
日本株市場を代表する指数の改革が、企業の経営姿勢や投資家の資金配分にどのような変化をもたらすのか。
引き続き注目される。
※本節はJPXの公表資料、報道、市場動向を基に週刊TAKAPI編集部が独自に考察したものです。一部に見解・推測を含みます。
週刊TAKAPI 編集部/黒木
独立メディアだからこそできる、忖度しない報道を。
関連記事
【愛知•豊橋市】で100歳の長寿祝い 1926年生まれの…
2026.09.22
トリドールHDに公取委勧告 「システム利用料」で37事業…
2026.09.20
レオパレス21とはどんな会社?施工不備問題から経営再建ま…
2026.09.16
清水建設、米ジョージア州で382戸の賃貸住宅開発に参画 …
2026.09.16
【がっちりマンデーで紹介】エムディー株式会社の「glea…
2026.09.08
【解説】静岡のドラッグストア夜間監視、愛知でも必要か 市…
2026.09.05
コメント
0件まだコメントはありません。最初のコメントを投稿してみませんか。
この記事のコメント投稿は締め切られています。