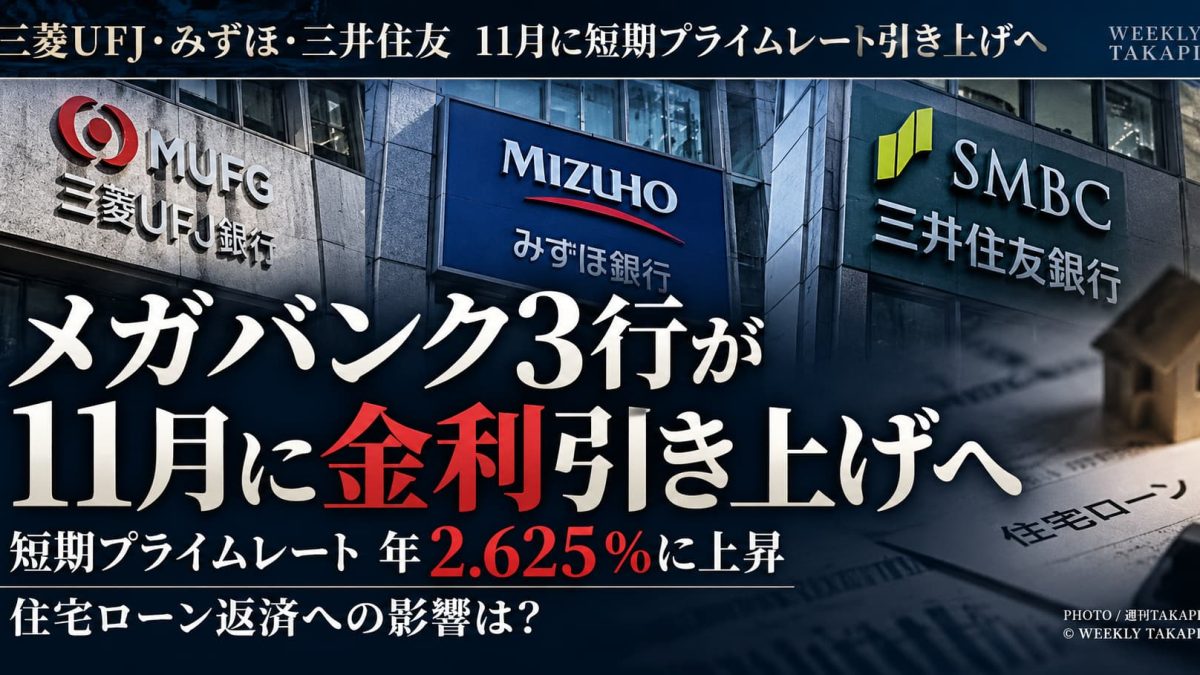
国内のメガバンク3行が、2026年11月に短期プライムレートを年2.375%から年2.625%へ引き上げる。引き上げ幅は0.25ポイントとなる。
三菱UFJ銀行とみずほ銀行は11月2日(月)、三井住友銀行は11月9日(月)から改定する予定だ。
短期プライムレートは企業向け融資だけでなく、一部の変動金利型住宅ローンの基準金利にも関係する。
今回の改定によって、すべての住宅ローン利用者の返済額が11月から一斉に増えるわけではない。しかし、金利上昇が続けば、住宅購入を検討している世帯や、すでに変動金利で借り入れている世帯への影響が広がる可能性がある。
メガバンク3行が金利引き上げ 11月から年2.625%へ
今回の改定内容は次の通り。
| 銀行名 | 現行金利 | 改定後 | 改定日 |
|---|---|---|---|
| 三菱UFJ銀行 | 2.375% | 2.625% | 11月2日 |
| みずほ銀行 | 2.375% | 2.625% | 11月2日 |
| 三井住友銀行 | 2.375% | 2.625% | 11月9日 |
三菱UFJ銀行とみずほ銀行は9月18日、三井住友銀行は9月28日に改定を発表した。
背景には、日本銀行による政策金利の引き上げがある。銀行の資金調達環境や市場金利の変化が、貸出金利にも反映される形だ。まるごと経営ナビ|株式会社フォーバル関東甲信越カンパニー+1
短期プライムレートとは?住宅ローンとの関係
短期プライムレートとは、銀行が信用力の高い企業に対して、原則1年以内の短期融資を行う際に適用する最優遇貸出金利を指す。
企業向け融資の指標として使われるほか、一部の住宅ローンでは、変動金利の基準金利を決める際にも関係している。
住宅ローンの適用金利は一般に、銀行が定める基準金利から契約ごとの金利引き下げ幅を差し引いて決まる。
ただし、短期プライムレートの2.625%が、そのまま住宅ローン利用者の適用金利になるわけではない。
銀行や契約内容によって、基準金利の見直し方法や優遇幅が異なるためだ。
三菱UFJ銀行は12月から住宅ローン基準金利を見直し
三菱UFJ銀行は、今回の短期プライムレート引き上げに伴い、2026年12月1日から住宅ローンの変動金利の基準金利を見直すと発表している。
12月以降に新たに借り入れる場合の基準金利は、11月30日に公表する予定だ。
一方、11月30日以前に借り入れた住宅ローンについては、契約している変動金利の種類によって見直し時期が異なる。
したがって、11月2日に短期プライムレートが引き上げられても、すべての契約者の毎月返済額が同時に変わるわけではない。三菱UFJ銀行
住宅ローン金利が0.25ポイント上昇すると返済額はいくら増える?
住宅ローン利用者にとって気になるのは、金利上昇によって毎月の返済額がどれほど変わるかという点だ。
仮に、住宅ローンの適用金利が年1.00%から年1.25%に上昇した場合を試算した。
返済期間35年、元利均等返済、ボーナス返済なしで比較する。
| 借入額 | 金利1.00% | 金利1.25% | 月額増加 |
|---|---|---|---|
| 3,000万円 | 84,686円 | 88,226円 | 約3,540円 |
| 3,500万円 | 98,800円 | 102,930円 | 約4,130円 |
| 4,000万円 | 112,914円 | 117,635円 | 約4,720円 |
※新規借り入れ時から各金利が35年間変わらないと仮定した概算。既存ローンの金利改定時の実際の返済額を示すものではない。諸費用などは含まない。
例えば3,500万円を借り入れる場合、毎月の返済額の差は約4,130円となる。
年間では約5万円の負担差になる計算だ。
ただし、今回の短期プライムレート引き上げによって、住宅ローンの適用金利が必ず0.25ポイント上昇するとは限らない。
住宅ローンの「5年ルール」「125%ルール」とは?
変動金利型住宅ローンには、金利が上昇しても毎月の返済額がすぐには増えない仕組みを設けている商品がある。
代表的なのが「5年ルール」と「125%ルール」だ。
5年ルール
金利が変動しても、元利均等返済の毎月返済額を原則5年間据え置く仕組み。
ただし、返済額が変わらなくても、金利上昇によって利息の割合が増え、元金の返済が進みにくくなる可能性がある。
125%ルール
5年ごとの返済額見直し時に、改定後の毎月返済額を従来の125%以内に抑える仕組み。
急激な返済額の増加を抑えられる一方、利息負担がなくなるわけではない。
また、これらのルールを採用していない住宅ローン商品もあるため、契約内容の確認が必要だ。
愛知県・東三河の住宅購入にも影響する可能性
今回の金利引き上げは、愛知県内で住宅購入を検討する世帯にとっても無関係ではない。
豊橋市、豊川市、蒲郡市など東三河地域では、戸建て住宅や分譲住宅の購入時に住宅ローンを利用する世帯がある。
住宅価格に加えて借入金利も上昇すれば、同じ予算で購入できる住宅の価格帯が変わる可能性がある。
また、住宅ローンの返済期間が長いほど、金利変動による将来の支払額への影響も考慮する必要がある。
地元金融機関である豊橋信用金庫、豊川信用金庫、蒲郡信用金庫などが今後どのような住宅ローン金利を設定するかも注目される。
なお、これら地元金融機関が今回のメガバンクと同じ時期・同じ幅で住宅ローン金利を引き上げると決まったわけではない。
各金融機関の公表情報を確認する必要がある。
【編集部の考察】住宅購入者は金利だけでなく総返済額の確認を
今回の短期プライムレート引き上げで重要なのは、住宅ローンの返済額がいつ、どの程度変わるかという点だ。
変動金利型住宅ローンは、一般的に固定金利型より当初の金利が低い場合がある一方、将来の金利上昇によって返済負担が増える可能性がある。
一方、固定金利型は一定期間の金利を固定できるものの、借入時点の金利水準によっては変動金利型より当初の返済額が大きくなる。
住宅ローンを比較する際は、当初の適用金利だけでなく、総返済額、金利優遇条件、返済期間、団体信用生命保険の保障内容なども確認したい。
特に、住宅価格の上昇によって借入額が大きくなっている場合、わずかな金利差でも長期的には大きな負担差につながる。
今後の注目は11月と12月の金利改定
メガバンク3行の短期プライムレート引き上げは、11月2日と9日に予定されている。
さらに、三菱UFJ銀行では12月1日から住宅ローンの変動金利の基準金利を見直す。
今後は、他の金融機関による金利改定や、既存の住宅ローン利用者への適用時期が焦点となる。
住宅ローンを利用している世帯は、金融機関からの通知や返済予定表を確認し、将来の返済額の変化に備えることが重要になりそうだ。
週刊TAKAPI 編集部/黒木
WEEKLY TAKAPI — OFFICIAL CONTACT
TAKAPI LEAKS
その情報が、社会を動かす。
情報提供・取材相談・記事の訂正や削除依頼を
全国から受け付けています。
◆ ご連絡内容は慎重に取り扱います
情報提供・各種お問い合わせ ↗記事の訂正・削除依頼もこちらから
関連記事
【2026年11月から】日本の免税制度が大きく変わる!「…
2026.10.31
【インド新幹線に異変】日本の技術が外される? 現地幹部の…
2026.10.31
【最新】Suicaの新コード決済「teppay(テッペイ…
2026.10.28
医療機関の倒産が過去最多59件 クリニック・歯科医院で急…
2026.10.21
中日ドラゴンズ2軍移転「10年420億円」 東三河・蒲郡…
2026.10.13
TOPIX大規模再編、1634銘柄から986銘柄へ 約4…
2026.10.08
コメント
0件まだコメントはありません。最初のコメントを投稿してみませんか。