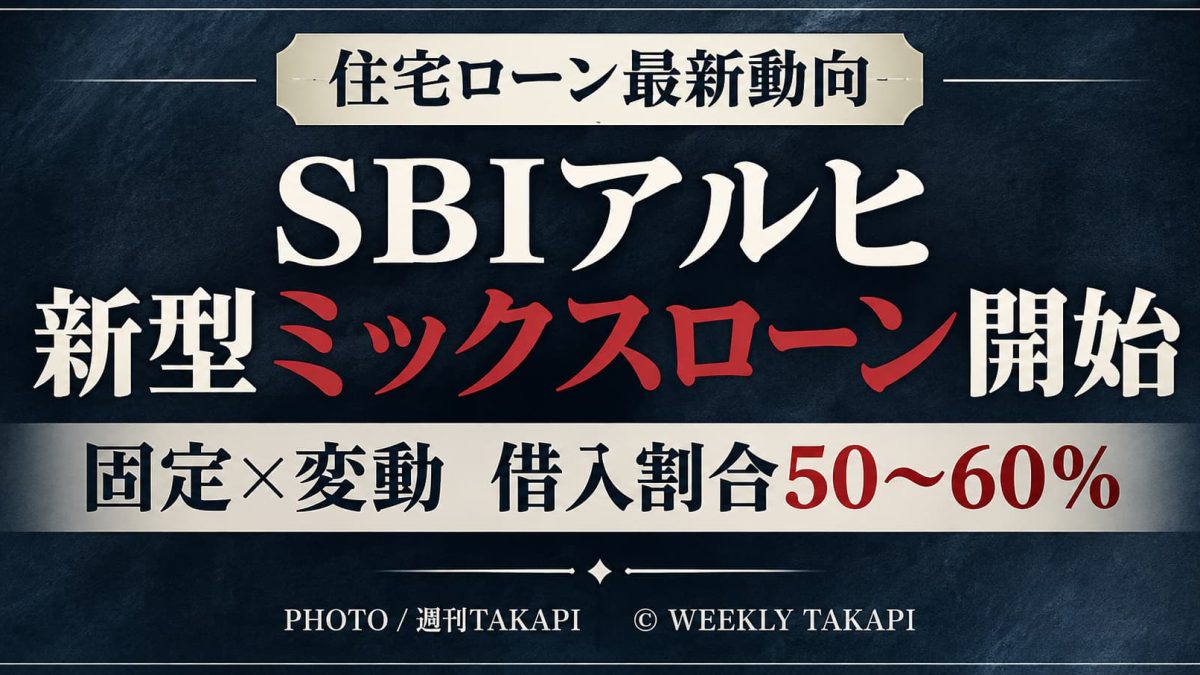
住宅ローン専門金融機関のSBIアルヒ株式会社は、2026年11月2日、全期間固定金利の「フラット35」と変動金利の「フラットα」を組み合わせるミックスローンに、新たな金利タイプを追加した。
新設された「フラットαミックスタイプ」は、変動金利部分の借入割合を全体の50%以上60%以下に設定することで、従来の標準タイプより低い金利を適用する仕組みだ。
申し込みは11月2日から受け付け、融資実行は12月1日以降となる。
住宅ローンの固定金利と変動金利のどちらを選ぶべきか迷う住宅購入者にとって、新たな選択肢となる。
SBIアルヒの新型ミックスローンとは? 2026年11月から何が変わった?
今回追加されたのは、SBIアルヒが取り扱う「フラットα」の新しい金利タイプだ。
ミックスローンとは、1つの住宅購入資金について、固定金利型と変動金利型など、異なる金利タイプの住宅ローンを組み合わせて借り入れる方法を指す。
今回の商品では、全期間固定金利の「フラット35」と変動金利の「フラットα」を組み合わせる。
固定金利部分は将来の金利上昇による影響を受けにくく、変動金利部分は当初の金利水準によって返済負担を抑えられる可能性がある。
ただし、変動金利部分は将来の金利上昇によって返済負担が増える可能性があり、全期間固定金利と同じ安心感が得られるわけではない。
SBIアルヒ「フラットαミックスタイプ」と標準タイプの違いは?
新タイプの特徴は、変動金利の借入割合に応じて適用金利が変わる点にある。
| 比較項目 | 新ミックスタイプ | 標準タイプ |
|---|---|---|
| 変動金利の借入割合 | 50~60% | 50%未満または60%超 |
| 適用金利 | 標準タイプより低い設定 | 従来の金利設定 |
| 固定金利との組み合わせ | あり | あり |
| 新タイプ受付開始 | 2026年11月2日 | 既存商品 |
| 新タイプ融資実行 | 2026年12月1日以降 | 既存商品 |
新タイプでは、変動金利部分を借入総額の半分以上にすることが条件となる。
一方、固定金利部分は40~50%となるため、借入額の一部については長期間の金利上昇リスクを抑えられる。
SBIアルヒの新型ミックスローンは金利が安い? 何%になる?
新タイプは、SBIアルヒが設定する標準タイプと比較して低い金利が適用される。
ただし、具体的な適用金利は借入時期や契約条件によって異なるため、商品名だけで返済額が安くなると判断することはできない。
住宅ローンを比較する際には、次の点を確認する必要がある。
- 固定金利部分の適用金利
- 変動金利部分の適用金利
- 借入時の事務手数料や諸費用
- 金利が上昇した場合の返済額
- 完済までの総返済額
特に、変動金利部分の当初金利が低くても、将来の金利上昇によって総返済額が増える可能性がある。
住宅ローン4,000万円ならどうなる? 固定金利と変動金利の組み合わせ例
住宅ローンを4,000万円借り入れる場合、新タイプの借入割合に応じて、次のような組み合わせが考えられる。
| 変動金利割合 | 固定金利部分 | 変動金利部分 |
|---|---|---|
| 50% | 2,000万円 | 2,000万円 |
| 55% | 1,800万円 | 2,200万円 |
| 60% | 1,600万円 | 2,400万円 |
借入割合の仕組みを示した計算例。実際の借入条件や審査結果を示すものではない。
変動金利の割合を高めるほど、将来の金利変動の影響を受ける借入額が大きくなる。
そのため、借入時点の金利だけでなく、将来の家計収支や教育費、生活費なども踏まえた返済計画が重要になる。
SBIアルヒのミックスローンは最大2億4,000万円まで借りられる?
SBIアルヒの発表によると、「フラット35」の借入可能額は最大1億2,000万円だが、「フラットα」を組み合わせることで、合計最大2億4,000万円までの借り入れが可能になる。
また、物件購入価格の全額を住宅ローンで借り入れる「フルローン」にも対応している。
ただし、最大融資額はすべての利用者に適用されるものではなく、収入や返済能力、物件条件などの審査によって実際の借入可能額は異なる。SBIアルヒ株式会社
SBIアルヒのミックスローンのメリットは? 3つの特徴
今回の新タイプには、住宅購入者にとって主に3つの特徴がある。
1. 固定金利によって将来の金利上昇リスクを一部抑えられる
借入額の40~50%を全期間固定金利にすることで、その部分については原則として金利上昇の影響を受けない。
2. 変動金利を組み合わせて当初の返済額を抑えられる可能性がある
SBIアルヒは、新タイプについて、現時点の「フラット35(融資率9割超)」の金利水準と比較して返済負担の軽減が期待できるとしている。
3. 返済計画に合わせて借入割合を調整できる
変動金利部分を50~60%の範囲で設定できるため、将来の金利変動リスクをどの程度受け入れるかに応じて、組み合わせを検討できる。
SBIアルヒのミックスローンのデメリットは? 金利上昇と諸費用に注意
一方で、利用に当たっては注意点もある。
変動金利部分の金利が上昇すれば、将来の利息負担が増える可能性がある。全額を固定金利で借りる場合と違い、完済までの総返済額が確定するわけではない。
また、固定金利と変動金利の2つのローンを契約するため、契約や登記に伴う諸費用が全額を単一のローンで借りる場合と異なる可能性もある。
SBIアルヒもミックスローンについて、固定金利と変動金利のメリットを最大限に得られるとは限らないと説明している。SBIアルヒ株式会社+1
SBIアルヒのミックスローンと全期間固定金利・変動金利はどちらがおすすめ?
住宅ローンの金利タイプは、毎月の返済額だけでなく、将来の収入や支出、金利上昇への対応力によって適した選択が異なる。
| 金利タイプ | 主な特徴 | 注意点 |
|---|---|---|
| 全期間固定金利 | 返済計画を立てやすい | 当初金利が高めになる場合がある |
| 変動金利 | 当初の金利が低い場合がある | 金利上昇リスクがある |
| ミックスローン | 両方の特徴を組み合わせる | 金利上昇リスクと契約費用を確認する必要がある |
全期間固定金利が向いているのは、毎月の返済額をできるだけ安定させたい人だ。
変動金利は、金利上昇による負担増に対応できる資金的な余裕がある人にとって選択肢となる。
ミックスローンは、固定金利による安定性を確保しながら、変動金利も活用したい人が検討できる仕組みといえる。
団体信用生命保険はどうなる? がん・生活習慣病保障も選択可能
新タイプでは、一般団体信用生命保険に加え、がん保障や10種類の生活習慣病を対象とする保障プランも選択できる。
ただし、一般団信以外のプランについては、2026年12月1日から申し込みを受け付ける。11月中は一般団信のみ申し込み可能だ。
加入は任意で、健康状態によっては利用できない場合がある。SBIアルヒ株式会社
愛知県・豊橋市・豊川市で住宅購入する人への影響は?
愛知県内でも、新築一戸建てや中古住宅、分譲マンションの購入を検討する際、住宅ローンの金利タイプは重要な判断材料となる。
豊橋市や豊川市、蒲郡市など東三河地域でも、住宅価格だけでなく、借入額と毎月の返済負担を踏まえた資金計画が必要だ。
今回の新タイプは、全期間固定金利だけで借りることに負担を感じる人にとって、比較対象の一つとなる。
ただし、東三河地域での利用実績や申し込み動向は、現時点で確認できていない。
まとめ|SBIアルヒの新型ミックスローン、住宅購入時の新たな選択肢に
SBIアルヒが2026年11月2日に取り扱いを開始した「フラットαミックスタイプ」は、固定金利と変動金利を組み合わせ、金利上昇への備えと返済負担の軽減を両立させることを目指した商品だ。
変動金利部分を50~60%に設定すると、従来の標準タイプより低い金利が適用される。
ただし、将来の金利上昇リスクがなくなるわけではない。住宅購入者は、当初の金利だけでなく、長期的な返済計画と総返済額を比較する必要がある。
週刊TAKAPI 編集部/黒木
WEEKLY TAKAPI — OFFICIAL CONTACT
TAKAPI LEAKS
その情報が、社会を動かす。
情報提供・取材相談・記事の訂正や削除依頼を
全国から受け付けています。
◆ ご連絡内容は慎重に取り扱います
情報提供・各種お問い合わせ ↗記事の訂正・削除依頼もこちらから
関連記事
【2026年最新】GU×ちいかわコラボが11月2日から先…
2026.11.02
【愛知県】一人暮らししたい街ランキング発表!豊橋市4位、…
2026.10.30
【2026年10月26日】今日は一粒万倍日!大明日・神吉…
2026.10.26
【10月23日は大大大吉日?】一粒万倍日など複数の吉日が…
2026.10.23
【東海4県】女性が住みたい街ランキング、静岡駅が3位から…
2026.10.15
【2026年10月13日】大大大吉日が到来?運を逃す「N…
2026.10.13
コメント
0件まだコメントはありません。最初のコメントを投稿してみませんか。