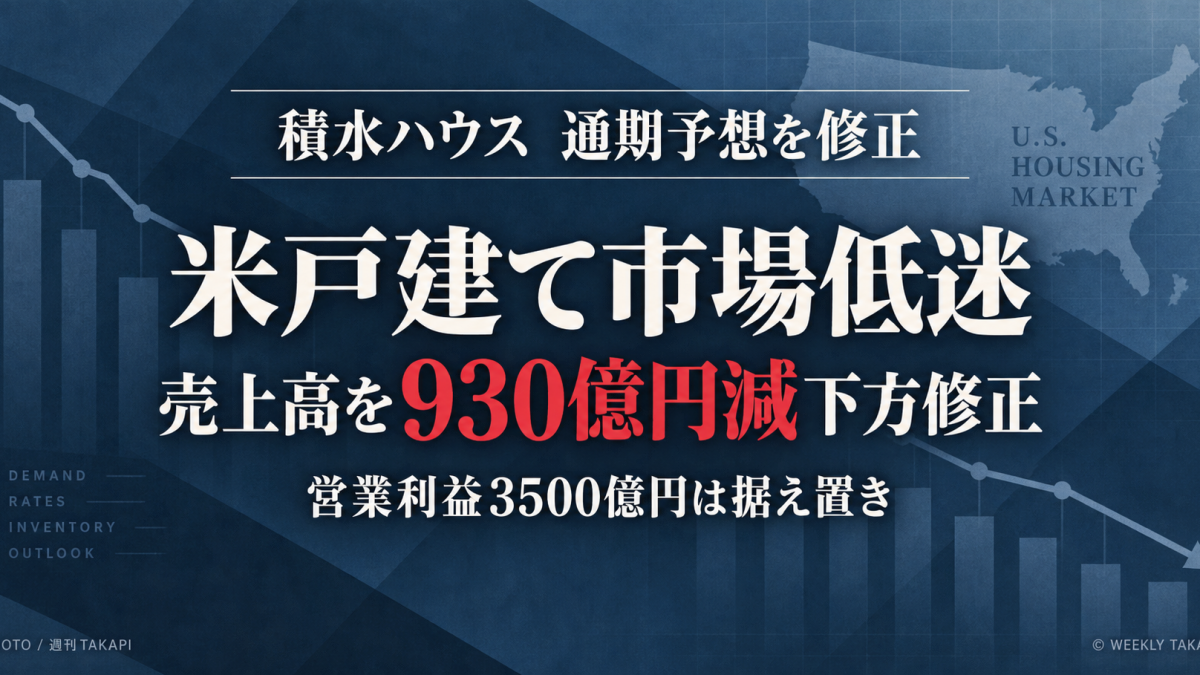
積水ハウスは、2027年1月期の通期連結売上高予想を、従来の4兆3530億円から4兆2600億円へ下方修正した。修正幅は930億円、率にして2.1%となる。
最大の要因は、積水ハウスが成長分野と位置付けてきた米国の戸建住宅市場の低迷だ。住宅ローン金利や物価の高止まりを背景に購入希望者の様子見が続き、米国での住宅販売が当初計画を下回った。
一方、営業利益予想は3500億円で据え置き、純利益予想は従来より60億円多い2240億円へ引き上げた。売上高を減額しながら利益計画を維持する、異例ともいえる修正内容となった。
積水ハウスが通期売上高を930億円下方修正
積水ハウスが2026年9月10日に公表した2027年1月期第2四半期決算によると、通期業績予想は次のように修正された。
項目:売上高
従来予想:4兆3530億円
修正後予想:4兆2600億円
増減:930億円減
項目:営業利益
従来予想:3500億円
修正後予想:3500億円
増減:変更なし
項目:経常利益
従来予想:3140億円
修正後予想:3160億円
増減:20億円増
項目:当期純利益
従来予想:2180億円
修正後予想:2240億円
増減:60億円増
売上高は前回予想から2.1%引き下げられた。ただし、修正後も前期実績の4兆1979億円を上回り、前期比1.5%の増収を見込む。
下方修正の最大要因は米国戸建て住宅の販売低迷
売上高予想を引き下げた中心的な理由は、国際事業、とりわけ米国戸建住宅事業の計画未達である。
米国では慢性的な住宅不足が続いており、新築住宅に対する潜在的な需要そのものは強い。ただ、住宅ローン金利の上昇やインフレによる生活費の増加、景気の先行きに対する不透明感から、購入希望者の様子見姿勢が長引いている。
住宅価格が高い状態で金利も高止まりすれば、毎月の返済額は大きくなる。特に初めて住宅を購入する一次取得層にとって、購入できる住宅の価格帯が狭まりやすい。
需要が消滅したというより、購入能力と購入時期の問題によって、顧客が契約を先送りしている状態とみられる。
米国戸建ての売上高は17.8%減
2026年2~7月の米国戸建住宅事業の売上高は、前年同期比17.8%減の4135億円に落ち込んだ。
積水ハウスは米国での年間引き渡し戸数についても、当初計画の1万1500戸から9500戸へ2000戸下方修正した。引き下げ率は約17%に達する。
グループ全体の国際事業も影響を受けた。2026年2~7月の国際事業売上高は4863億円で、前年同期比20.8%減。営業利益は10億円にとどまり、前年同期比93.2%減となった。
国際事業の営業利益率も前年同期の2.5%から0.2%へ低下している。売上高の減少だけではなく、販売促進策や在庫負担などが収益性を圧迫している可能性も注視する必要がある。
なぜ米国の住宅ローン金利が販売に響くのか
米国では長期固定型の住宅ローンが広く利用されており、市場金利の動きが住宅購入者の返済額に直結しやすい。
金利が高い局面では、住宅会社が販売価格を維持しても購入者の負担は増える。販売を確保するためには、住宅価格の値引きだけでなく、住宅会社側が金利負担を軽減する「金利買い下げ」などの販売促進策が必要になる場合がある。
こうした施策は契約を後押しする半面、住宅会社の利益率を押し下げる可能性がある。売れ行きを優先すれば採算性が低下し、利益率を守れば販売戸数が減るという難しい局面だ。
中間決算は減収ながら営業利益16%増
米国事業が苦戦する一方、積水ハウスの中間連結決算は、利益面では増益を確保した。
2026年2~7月の売上高は前年同期比2.5%減の1兆9656億円だったが、営業利益は16.0%増の1803億円、経常利益は23.8%増の1690億円、中間純利益は23.1%増の1250億円となった。
項目:売上高
2026年2~7月:1兆9656億円
前年同期比:2.5%減
項目:営業利益
2026年2~7月:1803億円
前年同期比:16.0%増
項目:経常利益
2026年2~7月:1690億円
前年同期比:23.8%増
項目:中間純利益
2026年2~7月:1250億円
前年同期比:23.1%増
国際事業の落ち込みを、国内のストック型事業や開発型事業が補った形だ。
国内の都市再開発とマンションが利益を下支え
国内事業では、賃貸住宅管理やリフォーム、マンション、都市再開発が堅調だった。
賃貸住宅管理事業は、売上高が前年同期比2.9%増の3680億円、営業利益が12.7%増の417億円。リフォーム事業は、売上高が12.8%増の1047億円、営業利益が14.8%増の150億円となった。
マンション事業は売上高が2.3%減少したものの、営業利益は83.8%増の157億円だった。「グラングリーン大阪 THE NORTH RESIDENCE」など、都市部の高額物件の引き渡しが利益に寄与した。
都市再開発事業は物件売却が進み、売上高が前年同期比176.2%増の984億円、営業利益が437.7%増の273億円へ急増した。
売上高を減らしても営業利益を据え置ける理由
積水ハウスは売上高を930億円引き下げた一方、営業利益予想は3500億円で変更していない。
背景には、国内の都市再開発物件や賃貸マンションなど、比較的利益率の高い物件売却を積み増す方針がある。また、リフォームや賃貸住宅管理といった継続収益型の事業も利益を下支えする。
純利益予想を60億円引き上げた要因には、政策保有株式の売却なども含まれる。
つまり、今回の修正は「会社全体の収益力が一律に悪化した」という内容ではない。米国戸建ての販売戸数減少によって売上規模は縮小する一方、国内事業の利益や資産売却によって最終利益を補う構図となっている。
国内戸建ても資材価格と金利上昇がリスクに
注意が必要なのは、住宅市場の逆風が米国だけに限られない点だ。
国内でも住宅ローン金利や建設コストが上昇している。さらに、中東情勢の緊迫化をきっかけとした資材価格の上昇が、戸建住宅事業の採算を圧迫する可能性がある。
2026年2~7月の国内戸建住宅事業は、売上高が前年同期比1.1%減の2441億円、営業利益が5.2%減の239億円だった。
政府の住宅取得支援策などによって引き合いはおおむね安定しているが、住宅価格と借入金利が同時に上昇すれば、購入者の負担は今後さらに重くなる。
編集部の考察:米国依存の成長戦略が試される局面
積水ハウスは、人口減少によって長期的な縮小が避けにくい国内新築住宅市場を補うため、米国事業を成長の柱に据えてきた。
その意味で、今回の下方修正は単なる一時的な販売不振にとどまらない。海外事業を拡大する成長戦略が、高金利下でも安定して利益を生み出せるかを問うものだ。
米国には住宅不足という構造的な需要がある。ただし、需要が存在しても、購入者がローンを組めなければ短期的な販売には結び付かない。
国内の物件売却や株式売却で利益を補うことは可能だが、毎期同じ規模で繰り返せるとは限らない。今後は、米国での販売戸数だけでなく、値引きや金利支援を含めた販売促進費、在庫水準、営業利益率を確認する必要がある。
積水ハウスの業績を左右する最大の焦点は、米国の住宅ローン金利が低下するか、そして金利低下を待つ購入希望者が実際の契約へ動き始めるかにある。
※本記事は公開されている企業情報、報道内容、地域特性、市場動向などをもとに編集部が独自に考察した内容です。企業や関係者が公表している出店理由・経営方針を断定するものではなく、一部に編集部の見解や推測が含まれます。最新かつ正確な情報は、各企業・自治体の公式発表をご確認ください。
各種ご相談、情報提供、現地写真・動画、関係者からの証言などをお持ちの方は、メール(info@108takapi.jp)、各種SNSのDM、または公式LINEまでお寄せください。週刊TAKAPI編集部が内容を確認のうえ、取材・報道の参考とさせていただきます。
週刊TAKAPI編集部:黒木
サイト訪問者数
関連記事
大和ハウス「23道県撤退」が示す住宅産業の未来――住宅の…
2026.09.16
なぜテレビは「スーパーアキダイ」ばかり映すのか?野菜高騰…
2026.09.13
麦茶でもスポドリでも経口補水液でもない?最新研究で注目「…
2026.08.26
沖縄県、健康アプリ「オーロラ」利用拡大へ 賞品キャンペー…
2026.08.21
愛知・新城、宇連ダム貯水率18%台へ 19日15時で52…
2026.08.20

【豊橋駅に新スポット】改札横に24時間「AIジム」 月5…
2026.08.08
コメント
0件まだコメントはありません。最初のコメントを投稿してみませんか。
この記事のコメント投稿は締め切られています。