2026.10.02
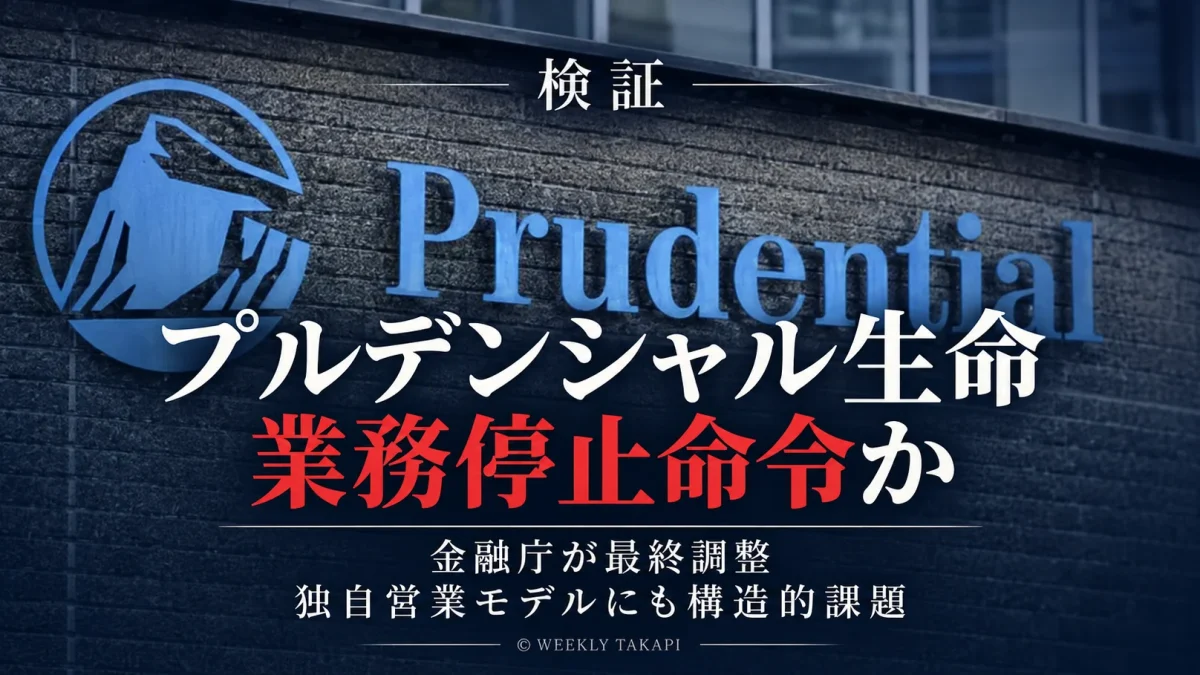
金融庁がプルデンシャル生命保険に対し、保険業法に基づく一部業務停止命令を出す方向で最終調整に入ったと10月2日、東洋経済が報じた。
報道では、新規契約や保険商品の販売・募集を3カ月以上停止させる方向で調整し、親会社のプルデンシャル・ホールディング・オブ・ジャパンについても、経営管理体制の不備などを理由に業務改善命令を出す方向とされている。正式に業務停止命令が出れば、生命保険会社では2019年のかんぽ生命以来となる。
ただし、10月2日時点で金融庁から今回の行政処分は正式発表されていない。「3カ月以上」などの具体的内容は、現段階では行政処分に向けた最終調整を伝える報道に基づく。
今回の問題を、営業社員個人による不祥事の積み重ねだけで捉えるのは難しい。
プルデンシャル生命自身が2026年1月、営業社員の活動管理、報酬制度、経営管理、組織風土、さらに「ビジネスモデルそのものに内在するリスク」を原因として挙げているからだ。
1月公表 「107人が500人から詐取」ではない
1月16日にプルデンシャル生命が公表した調査結果では、会社の制度または保険業務に関連する不適切な金銭取り扱いとして、元社員3人が在職中に金銭詐取などを行い、被害者は計8人、被害額は約6000万円だった。
これとは別に、会社制度や保険業務とは直接関係しない投資勧誘、金銭貸借などについて、106人の社員・元社員による不適切行為が確認された。在職中に受け取った金額は約16.3億円、退職後は約14.5億円で、合計約30.8億円となる。
したがって、「107人が約500人から一律に金銭を詐取した」とまとめるのは精密ではない。
会社の制度を装った詐取と、私的な投資勧誘や金銭貸借など、性質の異なる事案を分けて見る必要がある。
東洋経済は、一連の金銭問題について1991年から2025年までの期間にわたり確認されたと報じている。
会社自身が認めた「ビジネスモデルに内在するリスク」
プルデンシャル生命の原因分析で重要なのは、問題を一部社員の倫理だけに帰していない点だ。
会社は、営業管理職による営業社員の活動管理が十分ではなく、顧客との密接な関係を悪用した金銭詐取や不適切な投資勧誘を検知できなかった事案があったと説明している。
さらに、業績に過度に連動する報酬制度による収入の不安定さが、不適切行為につながるリスクを高めていたとの認識も示した。
経営面でも、個々の問題が発覚するたびに対応していた一方、取締役会や執行役員会で「ビジネスモデルそのものに内在するリスク」に踏み込んだ十分な議論ができていなかったとしている。
組織風土についても、「営業社員への過度な尊重」「ビジネスモデルの絶対視」「高業績者が称賛される」傾向があったと会社自身が分析している。
ライフプランナーは「代理店」ではない しかし独特な仕組み
ここで検証しておきたいのが、プルデンシャル生命独自の営業制度だ。
ライフプランナーは、一般的な独立系保険代理店の募集人ではない。プルデンシャル生命の正社員として雇用されている。
一方、会社の採用情報では、ライフプランナーの所得は「事業所得」とされ、顧客訪問などの営業活動費を必要経費として計上する仕組みについて、会社員と個人事業主双方の特徴を持つ制度と説明している。
つまり、形式上は会社に雇用される正社員でありながら、働き方や所得の仕組みには個人事業主的な側面もある。
会社が「ビジネスモデルの中心」とするエージェンシー制度
さらに、プルデンシャル生命自身の現在の採用情報には「ライフプランナー制度」と並び、「エージェンシー制度」が営業組織の人事制度におけるビジネスモデルの中心として記載されている。
ただし、この「エージェンシー制度」を一般的な外部保険代理店と同じ意味で捉えるのは適切ではない。
同社のキャリア制度では、ライフプランナーから営業管理職へ進むコースが設けられ、Agency Managerなどの役割も示されている。
したがって検証すべきなのは、「代理店だから自由だったのではないか」という単純な話ではない。
正社員を中心とした営業組織でありながら、個々の営業社員や営業管理職にどの程度の裁量が与えられ、その裁量を本社がどこまで管理・けん制できていたのか。
ここが核心となる。
「自分にあった方法」「個々の裁量」 公式採用ページにも
現在のプルデンシャル生命の採用ページでは、ライフプランナーのマーケット開拓について、入社後は身近な人への営業から始め、その後は「一人ひとりが自分にあった方法」で活動すると説明している。
どの顧客層や分野へ営業活動を広げるのかについても、ライフプランナー個々の裁量によって変わるとしている。
自由度の高い営業モデルそのものが直ちに問題というわけではない。
しかし、会社自身が2026年1月の原因分析で、営業社員に自由裁量で働くことを認める傾向があった一方、営業管理職や本社による管理・けん制が十分ではなかったと認めている点は重い。
「何でもできる制度」ではない ルールは存在していた
一方で、「ライフプランナーは何でも自由にできた」と理解するのも正確ではない。
プルデンシャル生命は現在、生命保険以外の金融商品などを社員が販売することは行っておらず、社員による個人的な投資勧誘や金銭貸借も禁止していると明記している。
また、特定の商品や事業保険については社内販売資格制度を設け、試験に合格した社員だけが販売できる仕組みもある。
つまり問題は、ルールが存在しなかったことではない。
ルールがありながら、高い営業裁量、顧客との強い個人的関係、成果連動型の報酬制度を抱える営業モデルを、会社側が実効的に管理できていたのか。
会社自身の原因分析は、この点に踏み込んでいる。
2月に90日間の営業自粛 経営陣も交代
一連の問題を受け、プルデンシャル生命は2月1日付で社長を交代。
2月9日からは、新規契約の販売活動を90日間自主的に停止した。
会社はガバナンス態勢や営業諸制度を抜本的に見直すとして、営業社員に日次での活動報告を求めるなどの対応も実施した。
4月、自粛をさらに180日延長
しかし、改革は90日では終わらなかった。
4月22日、会社は新規契約販売の自粛期間をさらに180日延長した。
新経営陣による分析で、経営・本社機構や支社体制について、ビジネスモデルやガバナンス上の「本質的な課題」を追加で認識したためとしている。
支社については、営業社員の管理・監督を営業管理職の裁量に委ねる部分が大きく、販売活動管理の水準にもばらつきがあったと説明。
営業報酬についても、新契約業績への強い連動を見直し、基本保証給の導入やコンプライアンス、長期継続率などを反映する制度へ再設計するとした。
さらに会社は、従来の営業について「密室化した営業の在り方」を見直すとして、定期面談など行動管理の強化を打ち出している。
自粛中にも「架空の高金利預金」
それでも8月、新たな疑いが表面化した。
会社は8月24日、多摩支社に所属していた40代の男性営業社員が、複数の人に対して架空の「高金利預金」があるなどと事実と異なる説明をし、不適切に金銭を受け取っていた疑いがあると公表した。
しかも会社によると、この行為は新規契約販売を自粛した2月9日以降の期間にも行われていた可能性がある。被害件数や被害額を含む全容は、公表時点では判明していなかった。
自主的な「自粛」から行政による「停止命令」へ
これまでの販売停止は、プルデンシャル生命が自ら決定した自主的な措置だった。
一方、今回報じられている業務停止命令は、金融庁が保険業法に基づいて命じる行政処分となる。
正式に命令が出れば、会社自身による改革・営業自粛の段階から、監督当局が業務を強制的に制限する段階へ移ることになる。
金融庁は4月の段階でも、個別検査へのコメントは避けながら、プルデンシャル生命の対応だけでなく、親会社による保険子会社への経営管理の実態を確認し、法令に基づく対応を含め厳正に対処する姿勢を示していた。
金融庁は募集管理も問題視か
東洋経済によると、金融庁は立ち入り検査の中で、不正防止のための内部管理体制に問題があると判断。
さらに、保険募集時に必要な情報を顧客へ提供しなかった「情報提供義務」の違反事例も多数確認し、募集管理体制にも不備があるとみているという。
この点が正式な行政処分でどのように認定されるのかは、今後の金融庁発表を待つ必要がある。
編集部まとめ
プルデンシャル生命をめぐる問題は、営業社員による個別の金銭トラブルだけではなくなっている。
会社自身が、営業社員への大きな裁量、業績に強く連動する報酬制度、営業管理職や本社によるけん制不足、ビジネスモデルを変えにくかった経営姿勢や組織風土を課題として挙げている。
さらに、同社には正社員でありながら個人事業主的な特徴を持つライフプランナー制度があり、会社自身が「エージェンシー制度」とともにビジネスモデルの中心に位置付けている。
ただし、これは外部代理店の営業社員が好きなように活動できる制度という意味ではない。
投資勧誘や私的な金銭貸借を禁止するルールは存在していた。
それでも多数の不適切事案が長期間にわたり確認された以上、検証すべきなのは、営業社員個人の問題だけではなく、裁量の大きい営業モデルを会社がどこまで管理できていたのかという点になる。
金融庁が正式に業務停止命令を出した場合、その処分理由が個々の違反だけでなく、営業制度・募集管理・親会社を含むガバナンスにどこまで踏み込むのかが最大の焦点となる。
週刊TAKAPI 編集部/成田
特記事項
この記事は2026年10月2日時点で、プルデンシャル生命保険、プルデンシャル・ホールディング・オブ・ジャパン、金融庁の公開資料および同日の行政処分に関する報道をもとに検証・構成しています。
金融庁による一部業務停止命令については、10月2日時点では正式発表を確認できていません。「3カ月以上」などの内容は最終調整を伝える報道に基づきます。
本記事で扱う「エージェンシー制度」は、プルデンシャル生命が営業人事の採用情報で用いている制度名称です。ライフプランナーは同社の正社員であり、一般的な独立保険代理店と同一の仕組みとして記載していません。
関連記事
【金融】金融庁、ソニー生命への立入検査を開始 顧客金銭詐…
2026.09.16
【ソニー生命】元営業社員2人が約2190万円詐取 280…
2026.09.14
【プルデンシャル生命】顧客1570人分の持ち出し新たに発…
2026.09.14
ソニー生命、金融庁が立ち入り検査へ 4月に報告徴求、8月…
2026.08.31
【プルデンシャル生命】営業自粛中にも「高金利預金」勧誘か…
2026.08.25

アフラック生命 438万人情報流出から学ぶ 保険選びの新…
2026.07.02
コメント
0件まだコメントはありません。最初のコメントを投稿してみませんか。