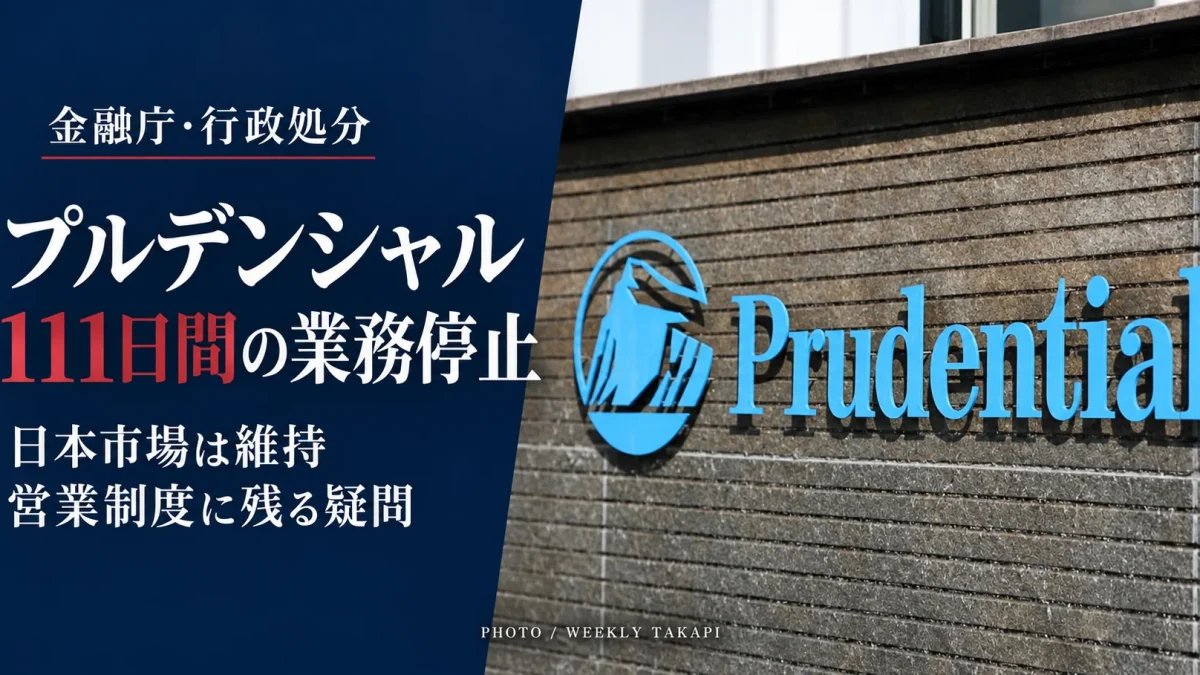
米保険大手プルデンシャル・ファイナンシャルは10月20日、ブラジルとメキシコの保険事業をフランスのCNPアシュアランスに約40億2500万ドル(約6300億円)で売却する最終契約を締結したと発表した。売却は2027年後半に完了する見通しで、日本は引き続き重点投資先に位置付ける。
その11日前、日本では金融庁がプルデンシャル生命、ジブラルタ生命、国内持株会社のプルデンシャル・ホールディング・オブ・ジャパン(PHJ)に行政処分を命じていた。
両生命保険会社に対する業務停止期間は、10月13日から2027年1月31日までの111日間。金融庁は営業社員による金銭不祥事だけでなく、収益を優先して抜本的な改革を先送りしてきた歴代経営陣の責任を厳しく指摘した。
それでも米本社は、日本市場を手放さない。
プルデンシャル、約6300億円で中南米事業売却 日本市場は維持―金融庁111日停止、なお残る営業制度の疑問
米保険大手プルデンシャル・ファイナンシャルは10月20日、ブラジルとメキシコの保険事業をフランスのCNPアシュアランスに約40億2500万ドル(約6300億円)で売却する最終契約を締結したと発表した。売却手続きは2027年後半に完了する見通しで、経営資源を米国、日本、欧州の重点事業に振り向ける。
その11日前の10月9日、日本では金融庁がプルデンシャル生命、ジブラルタ生命、国内持株会社のプルデンシャル・ホールディング・オブ・ジャパン(PHJ)に行政処分を命じた。
両生命保険会社に対する業務停止期間は、10月13日から2027年1月31日までの111日間。金融庁は営業社員による金銭不祥事だけでなく、収益を優先し、問題のある営業体制を長年維持してきた歴代経営陣の責任を認定した。
それでも米本社は日本市場を手放さない。
今回の事業売却が、日本事業の再建に資金を振り向けるための経営判断であることは理解できる。ただ、金融庁が不祥事の原因として挙げたのは、まさに営業成績や収益を優先してきた企業体質だった。
日本市場で再び成長を目指す米本社は、何を変え、何を残すのか。
米本社が日本市場を残す理由
プルデンシャル・ファイナンシャルは、新興国事業を整理し、長期的な成長が見込める市場に経営資源を集中させている。
今回のブラジルとメキシコの売却も、その戦略の一環だ。
アンディ・サリバン最高経営責任者(CEO)は、事業展開する地域を絞り込み、より集中した経営体制を構築する方針を示した。
一方、日本については、10月9日の行政処分発表を受けた声明でも重要市場であることを強調している。
米本社にとって日本が今後も投資に値する市場であることは明白だ。
しかし、投資家にとって合理的な判断が、顧客にとって納得できる説明になるとは限らない。
長年にわたり不祥事を防げなかった企業が、重大な行政処分を受けた直後に日本事業の成長を掲げる。その姿勢は、信頼回復よりも収益の維持を優先しているとの印象を招きかねない。
経営の立て直しを約束するのであれば、従来の営業制度の何を改めるのか、具体的に示す必要がある。
金融庁が認定した「営業優先」の経営
10月9日の行政処分で、金融庁はプルデンシャル生命の営業体制を厳しく批判した。
同社では、ライフプランナーと呼ばれる営業社員が唯一の保険販売チャネルとなっている。
営業成績と完全に連動する報酬制度に加え、支社ごとの採用や独立性の強い運営を特徴としてきた。
金融庁によると、こうした仕組みの下で支社の影響力が強まり、本社が営業現場に十分な牽制を働かせられなくなっていた。
金銭不祥事には、本来、営業社員を管理・指導する立場の営業管理職も多数含まれていた。
歴代経営陣は営業モデルに内在する危険性を認識していたにもかかわらず、営業推進を優先し、抜本的な改革を先送りしてきたと認定されている。
さらに、顧客の意向に沿わない保険募集や、退職した営業社員による顧客情報の不正持ち出しも確認された。
問題の発生を防ぐ仕組みだけでなく、問題を発見し、是正する仕組みも十分に機能していなかった。
なぜ111日間の業務停止だったのか
金融庁が今回選択したのは、保険業法132条に基づく業務停止命令と業務改善命令だ。
一方、同法133条では、重大な法令違反や公益を害する行為に対する業務停止、さらに業務継続が不適当と認められる場合の免許取消しも規定している。
金融庁の監督指針では、業務改善に一定期間を要する場合に132条による業務停止を検討し、重大な法令違反が多数認められるなどして業務継続が不適当な場合には、133条に基づく免許取消しを検討する。
今回、金融庁は132条に基づく処分を選んだ。
プルデンシャル生命は2月から自主的に新規契約の販売を停止し、4月には自粛期間を延長している。111日間という行政処分の期間だけで、対応が軽いと判断することはできない。
多数の既存契約者を抱える生命保険会社だけに、全面的な事業停止や免許取消しが契約者に及ぼす影響も考慮する必要がある。
ただし、金融庁が長年の経営管理上の欠陥を認定した以上、なぜ今回の処分期間と対象範囲が妥当と判断されたのか、説明が求められる。
企業規模が大きいことは、監督の厳格さを緩める理由にはならない。
国内持株会社にも管理不全 米本社の責任は
金融庁は国内持株会社PHJについても、子会社の経営管理を十分に行っていなかったと認定した。
傘下の保険会社からの報告を形式的に確認するだけで、重大な問題の原因に踏み込んだ検証を行っていなかったという。
内部監査の独立性にも欠陥があり、子会社から出向した担当者が出向元を監査する体制も残されていた。
金融庁は、PHJの歴代経営陣がグループ全体の収益への影響を懸念し、子会社の営業制度を抜本的に見直させなかったと認定している。
日本の持株会社が十分に監督できていなかった以上、その上に位置する米本社が何を把握し、どのような改善を指示してきたのかも問われる。
国内経営陣の責任を明確にするだけでは、グループ全体の管理体制を立て直したことにはならない。
営業社員の管理だけで済むのか 紹介代理店という仕組み
今回の行政処分で、もう一つ確認すべきなのが、営業社員に顧客を紹介する仕組みだ。
プルデンシャル生命では、ライフプランナーが唯一の販売チャネルとなっている。ただし、保険契約を勧誘する営業社員と、見込み客を紹介する外部の事業者は別の存在だ。
同社との「紹介代理店等契約」を公表している事業者も確認できる。
このような顧客紹介の仕組みについて、金融庁の監督指針は明確な基準を設けている。
単に見込み客を紹介する行為は、通常の保険募集とは区別される。一方、特定の保険会社の商品を積極的に紹介して報酬を得る行為などは、実態によって保険募集に該当する可能性がある。
金融庁は、紹介者に高額な報酬を支払うことで、本来認められない商品説明や勧誘を誘発していないかについても、保険会社側に注意を求めている。
さらに、紹介代理店委託の名目を使い、不適切な金銭の支払いや便宜供与が行われていないかも、監督上の着眼点としている。
こうした仕組み自体が違法というわけではない。
しかし、営業社員の管理体制に重大な欠陥があったと認定された会社であれば、顧客を紹介する外部の関係者についても、業務の範囲や管理方法が適切なのか確認する必要がある。
プルデンシャル生命の紹介代理店について、現在の契約条件や報酬体系、管理方法の全容は、今回確認した公表資料からは明らかになっていない。
11月30日までに改善計画 問われる改革の範囲
金融庁はプルデンシャル生命、ジブラルタ生命、PHJの3社に、11月30日までの業務改善計画提出を命じた。
両生命保険会社には外部専門家によるレビューも求めている。
報酬制度、支社運営、営業管理職による監督、顧客情報の管理などが見直しの対象となる。
しかし、営業社員の報酬制度を変更し、研修を増やすだけで問題が解決するわけではない。
顧客との接点がどのように生まれ、外部の関係者がどこまで関与し、会社がその活動をどう把握しているのか。
その仕組みまで検証されなければ、改革の実効性を判断することは難しい。
2027年1月31日に業務停止期間が終わっても、それだけで顧客の信頼が回復するわけではない。
編集部まとめ
米プルデンシャルは約6300億円で中南米事業を売却する一方、日本市場を維持する方針を明確にした。
金融庁が認定したのは、営業社員の不正だけではない。歴代経営陣が収益を優先し、問題を認識しながら改革を先送りしてきたという経営管理上の欠陥だった。
米本社が日本事業の成長を再び掲げるのであれば、従来の営業体制をどこまで改めるのか、具体的な説明が欠かせない。
そして、改革の対象は本当に十分なのか。
プルデンシャル生命には、営業社員とは別に、顧客紹介を担う「エージェント制度」と呼ばれる仕組みがある。紹介代理店との契約内容、紹介者の業務範囲、報酬の仕組み、教育・管理の実態について、会社側はどこまで把握し、検証しているのか。
金融庁の監督指針は、紹介代理店委託に伴う問題を明確に想定している。それだけに、営業社員の管理体制を見直したという説明だけでは、顧客紹介の仕組みに対する疑問は解消しない。
今回の行政処分で、すべての問題が明らかになったとは限らない。
111日間の業務停止で変わるのは何か。そして、これまで通り残される仕組みはないのか。
週刊TAKAPIは、今回の行政処分では十分に見えてこない紹介代理店制度を含め、プルデンシャル生命の営業管理体制について引き続き検証し、新たな事実が確認され次第、続報を伝える。
週刊TAKAPI 編集部/成田
WEEKLY TAKAPI — OFFICIAL CONTACT
TAKAPI LEAKS
その情報が、社会を動かす。
情報提供・取材相談・記事の訂正や削除依頼を
全国から受け付けています。
◆ ご連絡内容は慎重に取り扱います
情報提供・各種お問い合わせ ↗記事の訂正・削除依頼もこちらから
関連記事
【金融庁】ソニー生命の親会社にも立ち入り検査を検討 元社…
2026.10.22
ソニー生命、社員約50人の営業活動を停止 金銭不祥事の疑…
2026.10.19
【埼玉】大樹生命の元社員(66)を詐欺容疑で逮捕 80代…
2026.10.15
【続報】プルデンシャル生命・ジブラルタ生命に業務停止命令…
2026.10.11
【金融庁】プルデンシャル生命・ジブラルタ生命に一部業務停…
2026.10.10
【プルデンシャル生命】金銭不祥事52億円規模 157人対…
2026.10.08
コメント
0件まだコメントはありません。最初のコメントを投稿してみませんか。