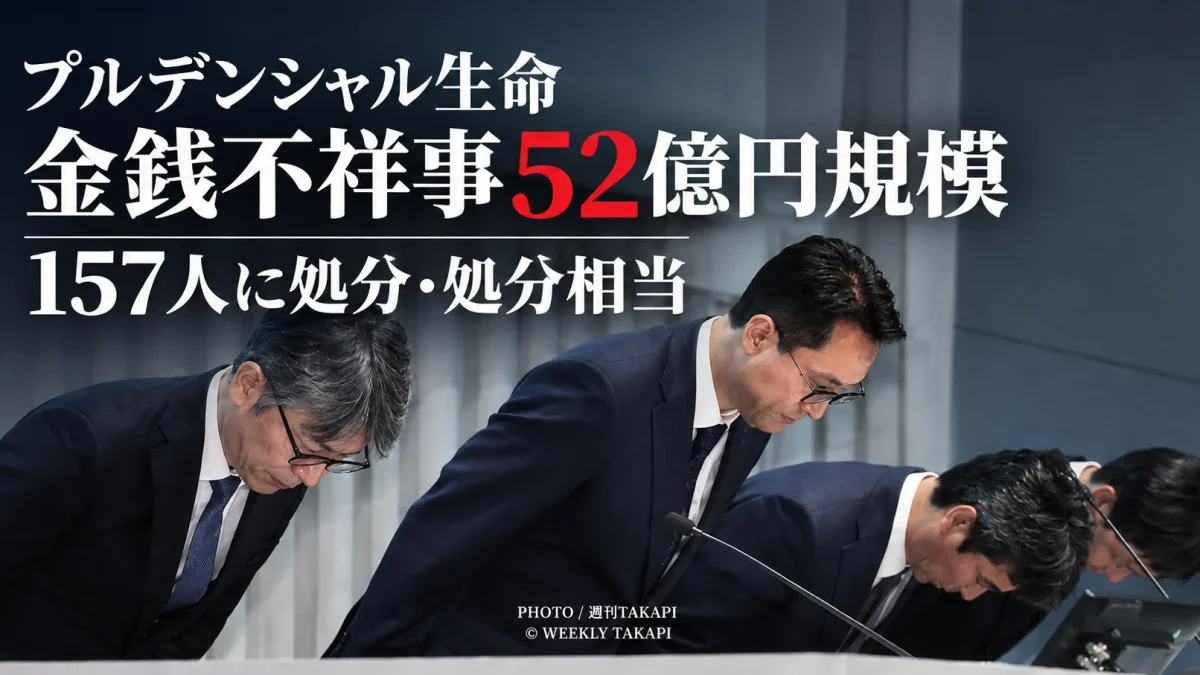
プルデンシャル生命保険は10月8日、営業社員や元営業社員による金銭不祥事を巡り、社外特別調査委員会の最終報告書と再発防止策を公表した。
これまでに明らかになった不適切な金銭授受の対象額と、その後の補償認定額を踏まえると、一連の問題は52億円を超える規模となっている。関与が確認された営業社員・元営業社員は計157人に上り、会社は懲戒解雇や業務停止などの処分、退職者への処分相当措置を実施した。
得丸博充社長ら役員3人は月額報酬の30%を3カ月間自主返納する。
一方、今回の最終報告書公表で、問題のすべてが解決したわけではない。投資商品や取扱業者などを顧客へ紹介した事案への対応に加え、保険募集を巡る不適切な行為についても会社側の点検が続いている。
さらに、週刊TAKAPIが別途確認を進めている「紹介代理店」「紹介ルート」については、今回公表された紹介案件と同一の仕組みなのかを含め、なお実態を確認すべき部分が残る。
「52億円規模」の中身 30.8億円と21.6億円は性質異なる
今回の問題では「約52億円」という規模が注目されている。
ただし、その中身は分けて見る必要がある。
1月に公表された不適切な金銭授受では、影響を受けた顧客は498人、対象金額は30.8億円だった。
その後、当初公表された事案とは別に寄せられた申し出などについて補償審査が進み、プルデンシャル生命分では272人、21.6億円が補償対象と判断された。
両者を合わせると52億円を超える。
ただ、30.8億円は当初確認された不適切な金銭授受の対象額で、21.6億円はその後の審査を経て補償対象となった金額だ。
集計の性質が異なるため、52億円超の全額を同一類型の「詐取被害額」とみなすことはできない。
一方で、不適切な金銭授受やその後の補償が数十億円規模にまで広がったことは、問題の大きさを示している。
157人に処分・処分相当の対応
金銭不祥事への関与が確認された営業社員・元営業社員は計157人に上る。
公表されている対応を整理すると、
- 解雇・解雇相当 64人
- 業務停止 68人
- 訓戒・譴責など 25人
となる。
157人にはすでに退職している元営業社員も含まれるため、全員が現職者として懲戒処分を受けたわけではない。
重要なのは、この人数の多さだけではない。
社外特別調査委員会は、不正を行った個人だけに原因を求めるのではなく、営業社員の評価・報酬制度、管理監督態勢、本社機能、経営管理、組織文化などが複合的に関係したと指摘した。
得丸社長も記者会見で、会社としての「構造的な問題」だったとの認識を示している。
別に存在する「紹介案件」 240人、13.1億円規模
今回の問題には、営業社員が顧客から直接金銭を受け取ったケースとは別の類型もある。
会社はこれまで、営業社員や元営業社員が、社内規程で取り扱いを認められていない投資商品や取扱業者などを顧客へ紹介した事案を公表している。
影響を受けた顧客は240人。
顧客が紹介先などへ支払った金額は13.1億円規模に上る。
これは、不適切な金銭授受として公表された30.8億円とは別の問題だ。
営業社員が顧客から直接13.1億円を受け取ったという意味ではなく、営業社員との信頼関係を起点として、顧客が別の投資商品や取扱業者などへつながった事案として整理する必要がある。
紹介案件への対応もまだ完了していない
紹介案件については、補償対象と判断されたものがある一方、審査や対応が続いている案件も残っている。
つまり、社外特別調査委員会の「最終報告書」が出たことと、顧客補償や個別事案への対応がすべて完了したことは同じではない。
この点は、今回の問題の現在地を理解する上で重要になる。
報告書による原因分析には一区切りが付いた。
しかし、顧客一人ひとりに対する補償や個別確認、会社内部での点検はなお続いている。
「紹介案件」と「紹介代理店」は同一視できない
一方、週刊TAKAPIが別途検証を続けている「紹介代理店」「紹介ルート」については、今回公表された紹介案件とは分けて扱う必要がある。
会社が公式に明らかにしているのは、営業社員や元営業社員が投資商品や取扱業者などを顧客へ紹介した事案だ。
これに対し、「紹介代理店」「紹介ルート」については、どのような制度や契約関係が存在したのか、営業社員や会社とどのような関係にあったのか、今回公表された紹介案件とどこまで重なるのかを確認する必要がある。
現時点で、両者を同一の仕組みだったと断定することはできない。
反対に、今回の最終報告書が公表されたことをもって、紹介を巡る営業構造の全容が解明されたとみることもできない。
この部分は今後も検証が必要だ。
問われたのは新規契約偏重の営業構造
社外特別調査委員会が踏み込んだのは、営業社員個人の不正だけではない。
問題の背景として浮かんだのが、新規契約獲得を重視してきた営業社員の評価・報酬制度だ。
プルデンシャル生命は、ライフプランナーと呼ばれる営業社員が顧客と長期的な関係を築く営業モデルを強みとしてきた。
一方で、営業社員個人への裁量や顧客との強い結び付きが大きくなるほど、実際にどのようなやり取りが行われているのかを会社側が把握しにくくなる問題もあった。
保険契約を通じて生まれた信頼関係の中に、保険とは直接関係しない投資話や私的な金銭関係が入り込んでも、管理職や本社が早期に把握できなかった。
調査では、こうした顧客関係の「個人化」「密室化」が内部統制上の問題として浮かび上がった。
2027年から最低保証給 報酬制度を変更へ
会社は2027年から営業社員の報酬制度を大幅に見直す。
柱の一つが最低保証給の導入だ。
新規契約を獲得した時点での成果だけでなく、契約後のアフターサービス、契約継続、募集品質、コンプライアンスなども評価へ反映する。
アフターサービスに対する報酬割合を引き上げ、新規契約1件当たりの販売手数料についても、より長期間に分けて支給する方向へ変更する。
狙いは、短期間に契約件数を増やすことだけを重視する営業から、契約後の顧客対応まで評価する営業へ軸足を移すことにある。
研修を増やすだけではなく、営業社員の行動に直結する報酬制度そのものを変更する。
今回の問題を構造的な問題と位置付けた会社の対応が最も表れている部分の一つだ。
管理職も「販売」より監督へ
営業管理職の役割も変える。
従来は、支社長などの営業管理職についても、採用人数や配下の営業社員による新規契約実績が報酬に影響する仕組みがあった。
営業成績を伸ばすことと、不適切な営業を監督することが同じ管理職に強く求められれば、役割が衝突する可能性がある。
会社は管理職の基本給割合を引き上げるほか、採用人数が直接報酬に連動する仕組みを廃止する方針だ。
管理職自身による保険販売も原則として認めず、管理・監督機能を明確にする。
139支社を40~50支社程度へ再編
営業組織そのものにも大きく手を入れる。
2026年7月時点で全国139あった従来型支社は段階的に再編し、最終的に40~50支社程度の体制へ移行する方針だ。
目的は単純な拠点削減ではない。
支社単位や営業社員個人に依存していた管理から、会社側がより強く営業活動を把握・監督できる体制へ変えることにある。
157人への対応だけでなく、報酬、管理職、支社網まで変える点をみても、今回の問題が社員個人への処分だけでは収まらないことが分かる。
顧客面談を録音、AIで要約
顧客との面談についても、新たな管理手法を導入する。
顧客の同意を前提に、所定の面談を録音し、内容をAIで要約する仕組みを始めた。
目的は、営業社員と顧客との間だけにとどまっていた情報を会社側でも確認できるようにすることだ。
不適切な投資勧誘や金銭のやり取りにつながる兆候を早期に把握できれば、問題が長期間表面化しない状態を防ぐことにつながる。
AIの導入そのものより、これまで会社から見えにくかった営業現場を組織として把握できるかが重要になる。
本社から顧客へ直接連絡する体制も
顧客との接点を営業社員だけに集中させない対策も進める。
会社は本社スタッフが顧客へ直接連絡し、契約状況や意向、不適切な金銭授受や投資勧誘などがなかったかを確認する仕組みを導入している。
これまで営業社員を介して会社へ届いていた情報を、本社が顧客から直接把握できる経路を増やす。
今回の問題で浮かんだ「担当者と顧客の間だけで関係が完結する」状態を解消できるかが問われる。
保険募集を巡る自主点検も継続
今回の最終報告書公表後も、会社側の確認作業は残っている。
プルデンシャル生命は、保険募集における不適切な行為の疑いについても自主点検を進めている。
このため、
社外特別調査委員会の調査は最終報告に至った
ことと、
会社を巡るすべての不適切行為の確認が終了した
ことは分けて考える必要がある。
紹介案件への対応、補償、保険募集上の問題の確認など、一連の対応はなお続いている。
新規契約販売の再開にも影響
プルデンシャル生命は現在、新規契約の保険販売活動を自粛している。
今後は、報酬制度の変更、営業管理体制の強化、支社再編などが実際に機能するかが焦点となる。
制度を変更しただけでは、不祥事の再発防止が実現したとは言えない。
営業社員個人の強い営業力を生かしながら、その活動を会社として把握し、顧客保護につなげられる体制を構築できるか。
新規販売の再開を含め、その実効性が問われることになる。
金融当局の判断も今後の焦点
一連の不祥事については、金融当局の対応も今後の焦点となる。
行政処分について複数の報道が出ている一方、正式に公表されていない内容については確定事項として扱うことはできない。
行政側がどの範囲を問題視し、どのような対応を取るのかによって、プルデンシャル生命の営業再開や今後の改革にも影響する可能性がある。
「52億円・157人」で幕引きではない
10月8日の最終報告書によって、不祥事の背景や会社側の責任、再発防止策の全体像は大きく前進した。
だが、問題はここで終わらない。
紹介案件への対応は残っている。
保険募集を巡る自主点検も続いている。
週刊TAKAPIが別途確認している紹介代理店・紹介ルートについても、今回の公表内容との関係を含め、なお検証すべき点がある。
そして、営業社員の報酬制度や支社制度を大幅に変更した結果、同様の問題を本当に防げるのかも、これから確認されることになる。
焦点は、157人の処分だけではない。
なぜこれほど広範な問題を会社が早期に把握できなかったのか。
そして、
営業社員個人への強い依存を前提としてきた営業モデルを、顧客保護と両立する仕組みに作り替えられるのか。
最終報告書の公表は、一連の問題の終点ではなく、改革の実効性を検証する段階への移行を意味する。
編集部まとめ
プルデンシャル生命は10月8日、営業社員や元営業社員による金銭不祥事について、社外特別調査委員会の最終報告書を公表した。
これまでに公表された不適切な金銭授受の対象額や補償対象額を踏まえると、一連の問題は52億円を超える規模となる。
関与が確認された営業社員・元営業社員は計157人。解雇・解雇相当、業務停止、訓戒・譴責などの対応が取られ、得丸博充社長ら役員3人も月額報酬の30%を3カ月間自主返納する。
一方で、最終報告書の公表は問題の終結を意味しない。
投資商品や取扱業者などを巡る紹介案件への対応、保険募集上の不適切行為に関する自主点検、営業制度や管理監督態勢の改革は続いている。
また、会社が公表している「紹介案件」と、本誌が別途確認を進めている「紹介代理店」「紹介ルート」は現時点で同一視できない。両者の関係を含め、引き続き検証が必要だ。
今回問われているのは、不正を行った個人の責任だけではない。
新規契約を重視してきた報酬制度、営業社員と顧客との関係の個人化、管理監督態勢など、長年続いてきた営業モデルそのものが検証対象になっている。
「52億円・157人」で幕引きとなる問題ではない。今後は、残る確認作業と補償の進捗、紹介を巡る実態、そして抜本改革が実際に機能するのかが焦点となる。
週刊TAKAPI 編集部/成田
特記事項
本記事は、2026年10月8日に公表された社外特別調査委員会の報告内容、プルデンシャル生命が公表している再発防止策、顧客補償の進捗、これまでに明らかになった金銭不祥事の内容を基に構成しています。
本文中の「52億円規模」は、当初確認された不適切な金銭授受の対象額30.8億円と、その後の審査でプルデンシャル生命分として補償対象となった21.6億円を踏まえたものです。両者は集計の性質が異なるため、52億円超の全額を同一類型の詐取被害額とはしていません。
また、会社が公表している投資商品・取扱業者などの「紹介案件」と、本誌が別途確認を進めている「紹介代理店」「紹介ルート」は同義ではありません。現時点で両者の関係性を断定せず、それぞれ別の論点として扱っています。
関連記事
【東京】勤務校の女性教員の唇にキス、31歳中学教諭を停職…
2026.10.08
【東京】女子生徒に「不適切な内容」の私的メッセージ 24…
2026.10.08
【栃木・小山】「性行為したら保育料下げる」と女性が110…
2026.10.08
【島根・松江】女性5人に約4年セクハラ 裸の画像・性器を…
2026.10.07
【横浜】放課後キッズクラブで男子児童40〜50人が盗撮被…
2026.10.06
【プルデンシャル生命】社員・元社員106人、顧客498人…
2026.10.05
コメント
0件まだコメントはありません。最初のコメントを投稿してみませんか。