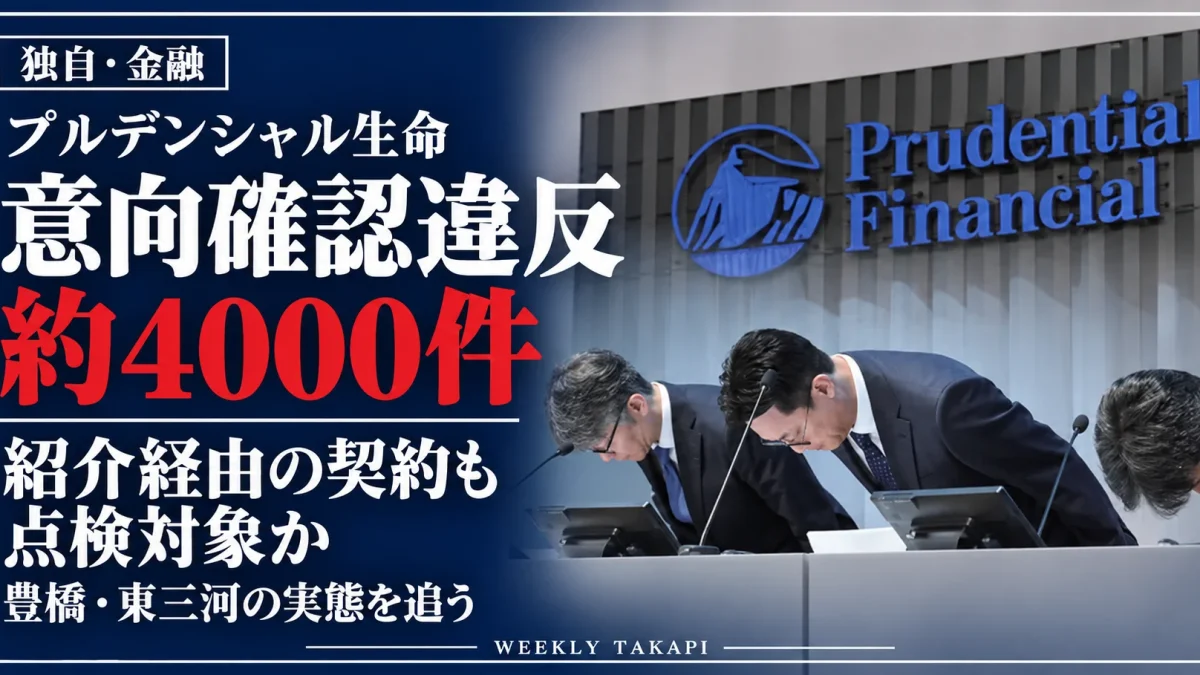
プルデンシャル生命の営業社員らによる金銭不祥事を巡り、保険契約そのものの適切性にも疑問が生じている。10月9日の行政処分に際して示された金融庁の説明によると、顧客の意向を適切に把握・確認する義務に関する違反は約4000件に上った。多額・多件数の契約や乗換契約などでも、30件の保険業法違反が確認されたという。
金銭の不正な受け取りとは異なり、こちらは契約者が本来希望していた保険と、実際に販売された商品の内容が一致していたかという問題だ。
週刊TAKAPIが今回着目したのは、契約に至るまでの顧客紹介の経路である。同社の社外特別調査委員会報告書には、営業社員が友人や知人から紹介を受け、顧客を増やしていく具体的な手順が記されていた。
名古屋に12支社を構える同社では、外部の紹介者を通じて成立した契約についても、顧客の意向を十分に確認できていたのか。豊橋・東三河の契約者への影響を含め、金融庁の行政処分と調査報告書を照合した。
約4000件の意向確認違反、契約者への影響は
金融庁は10月9日、プルデンシャル生命に対し、保険業法に基づく業務停止命令と業務改善命令を出した。
行政処分では、保険募集の管理態勢について、多額・多件数の契約や乗換契約などに伴う不適切な募集行為を検知し、是正する仕組みが整っていなかったと認定している。顧客の意向把握・確認義務や情報提供義務が適切に履行されているか、契約後に検証する態勢にも問題があった。
保険は契約者の年齢や家族構成、資産状況、加入目的によって必要な保障が異なる。特に既存契約からの乗り換えでは、保障内容の変化だけでなく、解約時の不利益や保険料負担についても十分な説明が欠かせない。
約4000件という数字は意向把握・確認義務に関する違反件数であり、約4000人に金銭的被害が生じたことを意味しない。また、30件の保険業法違反と単純に合算できるものでもない。
問題は、この規模の不適切な募集を、会社が契約の成立前後に十分把握できていなかったことにある。
調査報告書に記された7段階の営業手順
10月8日に公表された社外特別調査委員会の報告書には、ライフプランナー(LP)による営業活動が7段階に整理されている。
見込み客の発見から接触、家族構成や経済状況などの実情調査、保険プランの提案、契約締結に向けた働きかけへと進み、その後に顧客から新たな知人の紹介を受ける工程が組み込まれている。
会社は見込み客を、LP自身の友人・知人ら、共通の知人を通じて紹介された人、未知の人という3つに分類していた。報告書によると、紹介を連続的に広げていく営業手法は「無限連鎖法」と呼ばれ、営業社員の教育にも取り入れられていた。
この名称だけで違法な営業手法と判断することはできない。紹介によって信頼関係を築き、顧客の事情を詳しく把握することには、保険提案上の利点もある。
ただし、紹介が次の契約につながることを重視する営業モデルでは、顧客を紹介された時点から実際の契約に至るまでの経緯を、会社がどこまで把握しているかが重要になる。
誰から紹介されたのか。紹介時に保険商品の説明があったのか。契約者はどの段階で、どのような保障を希望したのか。
約4000件の意向確認違反を検証する際にも、契約書類だけでなく、必要に応じてこうした経緯を確認することが考えられる。
外部の紹介エージェントとLPによる紹介営業は別
ここで区別しなければならないのが、LP自身が顧客に知人を紹介してもらう営業活動と、外部の第三者が見込み客を紹介する仕組みである。
金融庁は監督指針で、保険商品の説明や勧誘を行わない単なる紹介などを「募集関連行為」として扱い、保険募集そのものとは区別している。
一方、紹介者が具体的な商品を推奨したり、契約締結に向けた勧誘を行ったりした場合には、行為の実態に応じて保険募集に関する規制が適用される。
紹介料の設定も重要な確認事項だ。金融庁は、高額な紹介料や契約獲得に結びつくインセンティブが、紹介者による具体的な商品説明や推奨を誘発する可能性を指摘している。
さらに監督指針では、紹介代理店への委託という名目で、正当な対価性のない金銭の支払いや、必要な登録を欠いた実質的な保険募集の委託が行われないよう求めている。
もっとも、これらは保険業界全体に適用される監督上の基準である。
プルデンシャル生命の個別の紹介エージェント契約について、紹介料の水準、契約件数、委託先、具体的な活動範囲を示す一次資料は、今回の調査では確認できなかった。
社外特別調査委員会の報告書に記載された「エージェンシー制度」も、同社の営業組織に関する仕組みであり、外部の紹介代理店とは異なる。
紹介の仕組みを検証するには、まず会社がどのような外部紹介契約を結んでいるのか、その実態を把握する必要がある。
違反約4000件、紹介経路まで遡って確認しているのか
今回の資料検証で確認できなかった数字がある。
意向把握・確認義務違反が指摘された約4000件のうち、第三者の紹介を経て成立した契約が何件含まれているのかという内訳だ。
LPが自分の人脈から獲得した契約と、外部の紹介者が顧客をつないだ契約では、顧客との最初の接点が異なる。しかし、どちらの経路であっても、保険募集を担当するLPには適切な意向確認や情報提供が求められる。
外部紹介者が関与していたからといって、不適切な募集が行われたとは限らない。反対に、営業社員本人が直接獲得した契約であっても、意向確認が十分だったとは限らない。
そのため、紹介経路別の違反件数だけで営業上の問題を判断することはできないが、紹介者が保険提案にどの程度関与していたかを確認する手掛かりにはなる。
会社が既存契約の点検を行う際、紹介経路の情報を記録しているのか。問題が見つかった場合、LPによる説明だけでなく、紹介者から契約者へ伝えられた内容まで確認する仕組みがあるのか。
行政処分で指摘された管理態勢の不備を是正するうえで、確認すべき点である。
豊橋・東三河の紹介契約、実績は確認できず
プルデンシャル生命の公式拠点一覧によると、愛知県内の12支社はすべて名古屋市にあり、豊橋市を含む東三河8市町村には支社が置かれていない。静岡県浜松市には2支社がある。
ただし、支社の所在地だけでは営業担当区域は分からない。名古屋や浜松の営業社員が東三河の顧客を担当しているか、どの程度の契約を保有しているかについては、地域別の公表資料が必要になる。
今回の調査では、東三河の紹介エージェントや紹介代理店との契約件数、紹介による見込み客の獲得数、成約実績を示す資料は確認できなかった。
調査報告書には住宅メーカーや商工会議所、士業、経営者団体などとの共同セミナーが顧客開拓手段として記載されているが、豊橋・東三河の特定団体が関与していたことを示すものではない。
また、同地域で不適切な保険募集が行われた事実や、紹介者による無登録募集が確認された事実も得られていない。
地域への影響を確かめるには、まず東三河の保有契約件数と担当支社を把握し、そのうち紹介経由の契約がどの程度あるのかを確認する必要がある。さらに、会社が不適切募集の点検を地域別・紹介経路別に実施しているかどうかも重要になる。
単に東三河に支社がないという事実よりも、地域の契約者がどのような経緯で保険に加入し、その契約を会社がどう点検しているのかを明らかにすることに、独自検証の意味がある。
契約者自身が確認できること
今回の問題を受けて契約内容に不安がある場合、契約者は保険証券や契約時の意向確認書類、商品説明資料などを確認し、当初希望していた保障との違いがないか確かめることができる。
特に保険の乗り換えを行った人は、旧契約を解約した際の条件、新契約の保障内容、保険料などを比較することが重要だ。
ただし、今回の行政処分を理由に、既存契約を直ちに解約する必要があるわけではない。解約によって保障を失ったり、再加入時に条件が変わったりする可能性もある。
契約時の説明内容に疑問がある場合には、同社のカスタマーサービスセンターなどに確認する方法がある。
11月30日の改善計画、契約点検の範囲が焦点に
金融庁はプルデンシャル生命に対し、11月30日までに業務改善計画を提出し、直ちに実行するよう命じている。計画の策定と実施については外部専門家の検証を受け、改善状況を3カ月ごとに報告することも求めた。
改善計画の提出は、問題の解決を意味するものではない。営業社員への監督を強化するだけでなく、過去の不適切な募集をどこまで発見し、契約者への説明や是正につなげられるかが問われる。
顧客紹介を通じて成立した契約についても、会社がその経緯を把握し、必要な場合に契約前の説明まで調べられる体制があるかどうかは、一つの確認事項となる。
プルデンシャル生命が信頼を回復できるかを判断する材料は、研修回数や管理部門の増員だけではない。
紹介を受けて契約した顧客についても、希望に沿った保険が提供されていたかを確かめ、問題があれば適切に是正する。その実績を示せるかどうかが重要になる。
編集部まとめ
プルデンシャル生命では、顧客の意向把握・確認義務に関する違反が約4000件に上ったとされ、金融庁は保険募集の管理態勢に重大な問題があったと認定した。
社外特別調査委員会の報告書には、紹介を連鎖させて顧客を開拓する具体的な営業手法も記されている。ただし、外部紹介制度と募集違反との因果関係は確認されていない。
名古屋12支社の紹介経路別契約数や、豊橋・東三河の契約点検状況は未確認である。今後は、会社が紹介経路まで含めて適切な点検を実施しているかが焦点となる。
特記事項
本記事は、金融庁の2026年10月9日付行政処分、保険会社向け監督指針、プルデンシャル生命が10月8日に公表した社外特別調査委員会報告書、公式拠点一覧を基に、週刊TAKAPI編集部が独自に資料を照合・検証した。
約4000件の意向把握・確認義務違反と30件の保険業法違反は、行政処分当日の金融庁による説明として伝えられた数字であり、同庁の処分公表本文には具体的件数が掲載されていない。紹介代理店制度と不適切募集との因果関係、名古屋・東三河における不正の有無については確認しておらず、会社への直接取材による回答も得ていない。
週刊TAKAPI 編集部/成田
WEEKLY TAKAPI — OFFICIAL CONTACT
TAKAPI LEAKS
その情報が、社会を動かす。
情報提供・取材相談・記事の訂正や削除依頼を
全国から受け付けています。
◆ ご連絡内容は慎重に取り扱います
情報提供・各種お問い合わせ ↗記事の訂正・削除依頼もこちらから
関連記事
プルデンシャル生命、販売自粛中も新たな金銭不正 調査報告…
2026.10.29
【独自検証・愛知】プルデンシャル生命、採用時の個人情報持…
2026.10.28
【独自検証・愛知】プルデンシャル生命、名古屋に12支社集…
2026.10.27
プルデンシャル生命「紹介代理店」の実態は 保険募集との境…
2026.10.25
生保3社で金銭不祥事、損保4社にも相次ぐ行政処分 金融庁…
2026.10.24
【検証】プルデンシャル、約6300億円で中南米事業売却へ…
2026.10.22
コメント
0件まだコメントはありません。最初のコメントを投稿してみませんか。