北海道の「赤い羽根共同募金」を運営する社会福祉法人・北海道共同募金会で、多額の使途不明金が発生した問題。
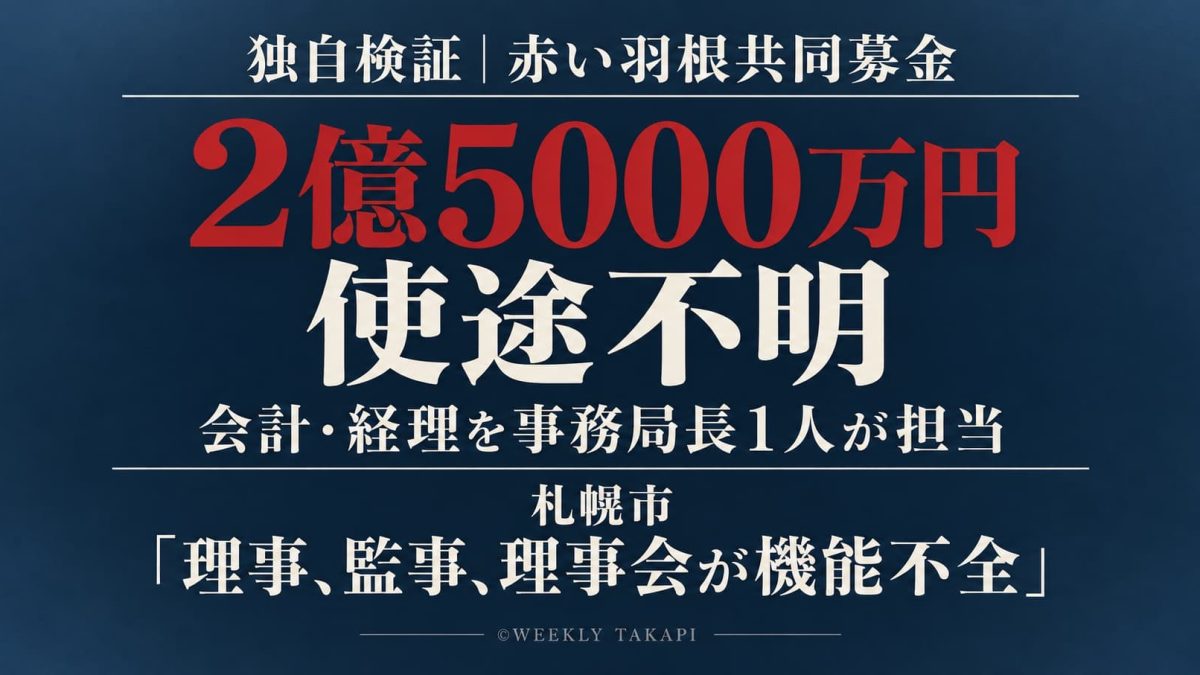
当初明らかになっていた約1億8000万円に加え、新たに約7000万円の使途不明金が判明し、総額は約2億5000万円に上ると報じられている。
寄付者から預かった「浄財」を扱う組織で、なぜこれほどの規模になるまで問題を把握できなかったのか。
週刊TAKAPIは、北海道共同募金会が札幌市に提出した「指導事項改善報告書」、同会が策定した「赤い羽根共同募金運動の信頼回復に向けた再発防止策」、第三者委員会の設置資料、9月16日付の謝罪文を確認した。
一次資料から浮かび上がったのは、元事務局長個人の問題だけではない。
会計・経理業務を事務局長1人が担っていたこと、必要な決裁手続きが行われていなかったこと、公印管理の問題、そして会長や常務理事、監事らが長期間にわたり異常を把握できなかった組織の監督体制だ。
札幌市は「法人内部の牽制・監督機能が全く働いておらず」と指摘。「理事、監事、理事会が機能不全に陥っていることは明らか」とまで評価していた。
赤い羽根共同募金をめぐって、何が起きていたのか。公表された一次資料から検証する。
「職員の着服による資金流出が強く疑われる」
北海道共同募金会が8月21日付で札幌市長に提出した「指導事項改善報告書」には、札幌市が7月22日付で行った指導内容が記載されている。
札幌市は、
「多額の使途不明金が発生し、職員の着服による資金の法人外流出が強く疑われる事態となっている」
と指摘した。
重要なのは、現段階で「着服が確定した」とされているわけではない点だ。
9月に発足した第三者委員会でも、元事務局長について「関与の有無・関与の具体的内容と法的責任」を調査することになっている。
そのため、約2億5000万円の全額を元事務局長が着服したと断定することはできない。
会計・経理を「事務局長が一人で」
では、なぜ巨額の使途不明金が発生する事態となったのか。
札幌市が直接的な原因として挙げたのが、長期間にわたり一人の職員に経理や会計事務を単独で担わせていたことだった。
指導事項改善報告書には、
「会計及び経理業務を会計責任者である事務局長が一人で行っていた」
と明記されている。
さらに札幌市は、経理規程や事務決裁規程などに反し、
必要な決裁手続きが行われていなかったこと、公印の管理が適正に行われていなかったことなど、法人の規則を逸脱した不適切な取り扱いが多数行われていたと指摘した。
本来、会計責任者と出納職員などを分けることで相互にチェックするはずの仕組みが、実際には十分に機能していなかったことになる。
札幌市「牽制・監督機能が全く働いておらず」
札幌市の指摘は、会計を担当していた職員だけにはとどまらない。
会長や常務理事は業務の実態を把握し、その質や履行状況を検証すべき立場だったと指摘。
監事についても、理事や職員に事業の報告を求め、法人の業務や財産状況を調査できる立場だったとしている。
それにもかかわらず、長期間にわたり異常を把握できなかったことについて、札幌市は「重大な要因の一つ」とした。
そして、
「法人内部の牽制・監督機能が全く働いておらず」
と指摘。
さらに、
「法人全体としてガバナンス意識が著しく欠如し、理事、監事、理事会が機能不全に陥っていることは明らか」
と厳しく評価している。
北海道共同募金会自身も、8月24日に策定した再発防止策の中で、現段階で認識している発生原因として、
「法人としてのガバナンス意識の著しい欠如」
「会計業務における牽制・監督機能の形骸化」
の2点を挙げている。
公印・契約・残高照合まで見直し
問題を受け、北海道共同募金会は会計管理の仕組みを大幅に見直している。
8月17日付で、会計責任者に事務局次長、出納職員に主事をそれぞれ任命した。
公印についても、常務理事を管理責任者とし、新たに公印使用簿を整備して運用を開始した。
契約事務では、契約が必要な場合には必ず伺書を作成し、相手方を決定するまでの過程を明確にして保存するとした。
さらに札幌市は、
「毎月末日の取引金融機関の残高と帳簿残高を照合し、記録すること」
と指導。
これを受け、出納職員が毎月末に現金・預貯金の残高と帳簿残高を照合して会計責任者へ報告し、会計責任者が内容を確認して記録する運用に改めるとしている。
会計責任者は月次試算表を作成し、翌月に会長へ報告する。
金融機関の口座から現金を出金する場合についても、払戻請求書、出金伝票、証憑書類を会計責任者が照合し、公印管理者の承認を経て金融機関届出印を押す仕組みとした。
一連の改善策からは、会計担当の分離、決裁、公印管理、残高確認、契約手続き、監督という複数の段階で管理体制の見直しが必要になったことが分かる。
使途不明金で「助成金の交付に遅延」
問題は組織内部だけでは収まらなかった。
北海道共同募金会は8月24日の再発防止策で、元事務局長が長期間にわたって不適切な会計処理を行い、多額の使途不明金が発生したことで資金不足となったと説明。
その結果、例年4月に交付している共同募金助成金の交付に遅延が生じたとしている。
同会自身、
「共同募金運動だけではなく民間の社会福祉活動の根幹を揺るがす重大な事態」
と位置付けている。
寄付金をめぐる会計問題が、共同募金を財源とする福祉活動への助成にも影響したことになる。
会長、副会長、監事は辞任の意向
組織体制についても見直しが進められている。
再発防止策によると、会長、副会長、監事はすでに辞任の意向を示しており、後任が決まり次第、適正な手続きを経て退任するとしている。
常務理事についても8月31日で退任し、9月1日から新たな常務理事が日常事務を統括する方針を示した。
監査については、総勘定元帳、会計伝票、通帳などの証憑確認を徹底する。
改善報告書では、従来の監査を反省し、外部専門家を活用した監査など、より実効性のある監査方法に取り組むとしている。
なぜ「国税局調査まで判明しなかった」のか
北海道共同募金会は9月11日、弁護士3人、公認会計士3人の計6人による第三者委員会を発足させた。
調査項目には、
「使途不明金が令和8年2月の国税局調査まで判明しなかった原因の調査」
が明記されている。
第三者委員会はこのほか、多額の使途不明金が発生して財源不足に至った原因、元事務局長の関与の有無と具体的内容・法的責任、役員・元役員の関与と責任の有無、再発防止策などを調査する。
つまり、検証対象は元事務局長だけではない。
役員・元役員についても、その関与と責任の有無が正式な調査対象となっている。
北海道共同募金会は、第三者委員会によって責任があると認められた役員などについて、社会福祉法に基づく損害賠償責任の追及を検討するとしている。
元事務局長についても損害賠償請求や刑事告訴を検討し、支給予定だった退職金相当額を損害額に組み入れる方針だ。
第三者委員会の調査報告書は、2027年1月末をめどに提出される予定で、北海道共同募金会は提出後に公開するとしている。
「浄財を失った」それでも10月1日から募金活動へ
北海道共同募金会は9月16日、道民や関係機関に改めて謝罪した。
その中で、
「お預かりした浄財を職員の不適切な行為によって失ってしまった」
と表明。
さらに、これを未然に防ぐことができなかったことについても謝罪し、「組織としての責任は極めて重い」との認識を示した。
一方、共同募金活動については、再発防止策への取り組みを進めた上で、予定通り10月1日から開始したいとしている。
北海道共同募金会によると、共同募金では社会福祉協議会による地域福祉活動のほか、福祉団体、NPO法人、ボランティアグループ、福祉施設整備など、毎年全道で2000を超える事業への助成を実施している。
同会は、共同募金が北海道の民間福祉活動基盤の維持に欠かせないとして、道民や募金活動関係者に理解を求めている。
問われるのは「なぜ組織で止められなかったのか」
今回確認した一次資料から見えてくる問題は、一人の職員による不適切な会計処理だけではない。
会計・経理業務が事務局長1人に集中していた。
必要な決裁手続きが行われていなかった。
公印管理にも問題があった。
そして、会長、常務理事、監事らも長期間にわたって異常を把握できなかった。
札幌市が「牽制・監督機能が全く働いておらず」「理事、監事、理事会が機能不全」と指摘した背景には、こうした複数の問題がある。
北海道共同募金会自身も「ガバナンス意識の著しい欠如」と「牽制・監督機能の形骸化」を認めている。
だからこそ、今後の焦点は元事務局長個人の責任だけではない。
なぜ長期間にわたって組織内部で問題を把握できず、国税局の調査まで表面化しなかったのか。
そして、役員や監査を含めた組織のチェック体制に、どこまで責任があったのか。
第三者委員会の調査は、まさにその点まで対象としている。
北海道共同募金会は調査報告書を2027年1月末をめどに公表する方針だ。
週刊TAKAPIでは、第三者委員会の調査結果についても確認し、巨額の使途不明金が生じた経緯と組織側の責任を引き続き検証する。
このニュースのポイント
情報提供・相談窓口
行政・公益法人・社会福祉法人などの会計処理、内部統制、不適切な支出などに関する情報を、週刊TAKAPIでは受け付けています。
メール:info@108takapi.jp
各SNS:DM
公式LINE:情報提供
関連記事
【愛知】Ankerリコール対象スピーカーで火災 2420…
2026.09.20
【高知】佐喜浜中・白井紘太教諭を戒告 女性に口止め迫り脅…
2026.09.19
【独自検証・豊橋】ごみ処理施設の建設費、418.9億円か…
2026.09.19
【高知】夜須中・橋場公亮教諭を懲戒免職 未成年女性に少な…
2026.09.19
【続報・9月19日】三重県教委、懲戒免職の元講師「鈴木敬…
2026.09.19
【大阪】別患者の点滴から鎮静剤を抜き取り80代に無断投与…
2026.09.19
コメント
0件まだコメントはありません。最初のコメントを投稿してみませんか。
この記事のコメント投稿は締め切られています。