最終更新:2026年10月5日
プルデンシャル生命保険は10月5日、営業社員や元営業社員による顧客との不適切な金銭授受をめぐり、社外特別調査委員会から最終調査報告書を受領したと発表しました。
会社は10月8日に報告書を公表し、同日午後3時から記者会見を開く予定です。得丸博充社長らが調査結果と再発防止策、今後の対応について説明します。
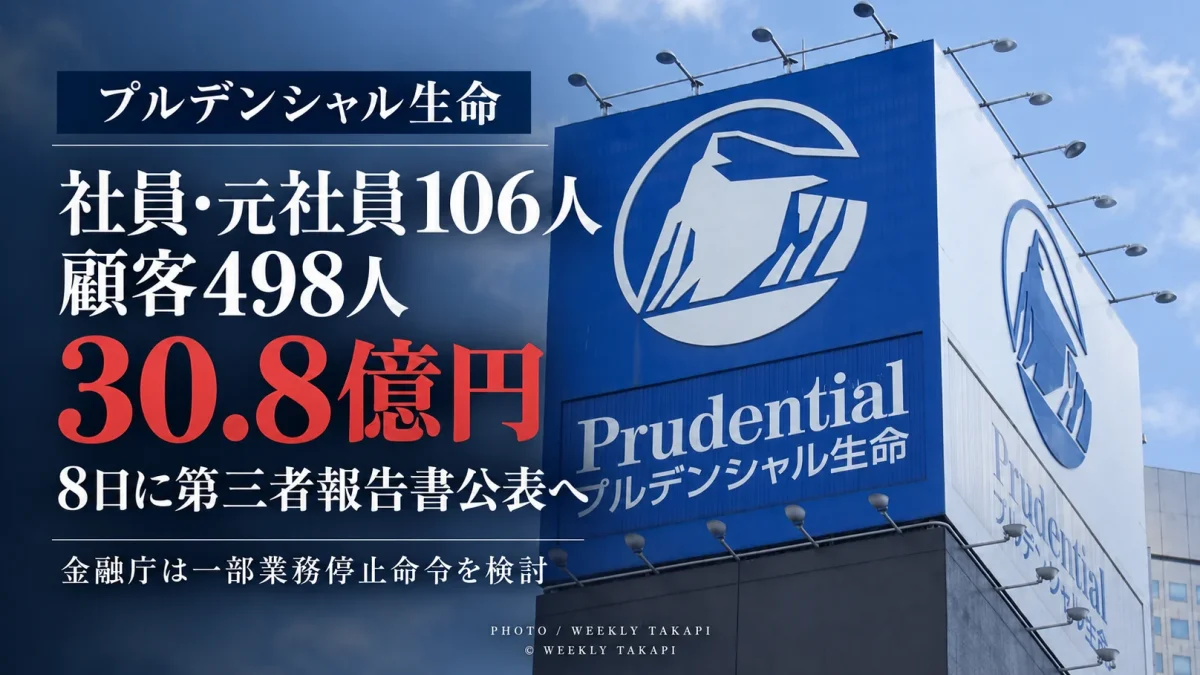
この問題をめぐっては、プルデンシャル生命が今年1月、社員・元社員106人が顧客498人から、投資話や個人的な金銭貸借などを通じて計30億8000万円を受け取っていたことを公表しています。
さらに、会社の制度や保険業務を利用した元社員3人による顧客8人、約6000万円の金銭詐取なども別に確認されています。
金融庁は、プルデンシャル生命と親会社に対し、一部業務停止命令や業務改善命令を出す方向で検討しているとされています。ただし、10月5日時点で正式な行政処分は公表されていません。
今回の最大の焦点は、被害額だけではありません。
なぜ100人を超える社員・元社員が顧客と私的な金銭関係を持つ事態を、会社は長期間止められなかったのか。
8日に公表される第三者報告書では、営業現場だけでなく、報酬制度、組織風土、本社のけん制、内部監査、そして旧経営陣を含む経営責任がどこまで踏み込んで検証されるかが注目されます。
10月8日に報告書全文を公表 午後3時から社長会見
プルデンシャル生命は、社外特別調査委員会から最終報告書を受領したことを10月5日に公表しました。
会社は個人情報や営業秘密などを非開示とする処理を行ったうえで、10月8日に報告書を公開する予定です。
同日午後3時からは得丸社長らが記者会見を開き、調査結果を踏まえた再発防止策などを説明します。
社外特別調査委員会は、不適切な金銭授受の事実関係だけでなく、
原因分析。
ガバナンス上の問題。
過去を含む経営陣の役割。
再発防止策。
などを調査対象としてきました。
つまり、8日の公表は単なる被害額の追加発表ではなく、会社の営業モデルや経営管理そのものに問題がなかったかを第三者が検証した最終結果となります。
106人、498人、30億8000万円 まず数字を整理
会社が1月に公表した調査では、社員・元社員106人が顧客との間で不適切な金銭授受を行っていたことが確認されました。
対象となった顧客は498人。
受け取った金額は計30億8000万円です。
内訳は、
在職中に受け取った金額が約16億3000万円。
退職後に受け取った金額が約14億5000万円。
合わせて約30億8000万円でした。
内容には、投資やもうけ話を持ち掛けて金銭を受け取ったケースや、顧客との個人的な金銭貸借などが含まれています。
さらに別の類型として、会社の制度や保険業務を利用した元社員3人による、顧客8人、約6000万円の金銭詐取なども確認されています。
このため、一連の問題は一般に「31億円超の金銭不祥事」と整理されています。
金銭を直接受け取らず、投資先を紹介したケースも
問題は、社員自身が顧客から直接金銭を受け取ったケースだけではありません。
会社の調査では、社員・元社員69人が、社内規定で取り扱いを認められていない投資商品や業者などを顧客240人に紹介したケースも確認されています。
社員らへの直接の金銭授受は確認されていませんが、紹介された顧客が業者などへ支払った金額は約13億1000万円に上りました。
これは30億8000万円とは別の類型です。
つまり、今回の問題は「31億円」という一つの数字だけでは全体像を捉えられません。
なぜこんなことが起きたのか 会社自身が認めた構造問題
プルデンシャル生命は1月以降、自社の原因分析を公表しています。
そこで挙げられたのは、一部社員個人の倫理上の問題だけではありません。
会社は、
営業社員に対する管理不足。
業績に強く連動した報酬制度。
営業現場に大きな裁量を与えてきた運営。
高業績者を強く評価する組織風土。
本社や経営部門によるけん制不足。
など、営業モデルと組織運営そのものに問題があった可能性を認めています。
ここが今回の不祥事を理解するうえで最も重要な点です。
100人を超える社員らが同時期に顧客との不適切な金銭関係を持っていたのであれば、「一部の悪質な社員がいた」という説明だけでは不十分です。
なぜ不正を早く見つけられなかったのか。
なぜ顧客と営業社員の私的な金銭関係を会社が把握できなかったのか。
という管理構造そのものが問われます。
高業績者を強く評価 営業現場へのけん制が機能したのか
会社は組織風土についても問題を認めています。
営業社員を強く尊重し、営業実績の高い社員が社内で評価される文化が形成されていたとしています。
高い成績を残す営業社員ほど、顧客との強い信頼関係を持っていると評価されやすく、営業現場へ大きな裁量を認めることにもつながっていました。
一方、本社や管理部門から営業現場をチェックする機能は十分ではなかったとしています。
また、個別の不祥事が発覚した際には対応していたものの、
「なぜ似た問題が繰り返されるのか」
という視点から営業モデルそのものを検証する取り組みが十分ではなかったと会社は分析しています。
支社ごとに管理水準のばらつき 責任線も曖昧
新経営陣による追加分析では、組織設計そのものにも問題があったとされています。
営業社員の管理・監督について、支社の営業管理職に委ねられている部分が大きく、支社ごとに管理水準に差が生じていたと会社は説明しています。
また、本社組織についても、報告経路や意思決定が複雑で、誰がどのリスクを把握し、誰が経営陣へ報告するのかという責任分担が十分明確ではなかったとしています。
つまり、
営業社員を誰が監督するのか。
異常を誰が検知するのか。
問題を誰が経営陣へ報告するのか。
という内部統制の基本的なラインが十分に機能していなかった可能性があります。
2月から新規販売を自粛 さらに180日延長
プルデンシャル生命は問題を受け、2月9日から新規契約の販売活動を90日間自粛しました。
その後、構造改革にはさらに時間が必要だとして、自粛期間を180日間延長しています。
既存契約の保障内容や保険金・給付金の支払いについては継続するとしています。
会社側が自主的な販売自粛を続ける中、金融庁も行政処分を検討しています。
顧客498人への補償 7月時点で437人の審査・対応終了
顧客への補償も進められています。
7月時点で、30億8000万円の金銭授受に関係した498人のうち、437人について補償審査が終了するか、何らかの対応が完了していました。
会社によると、
184人、約8億4000万円が補償支払い対象。
115人、約12億2000万円は補償対象と認定されず。
138人、約7億9000万円については社員らからすでに返金されていました。
残る61人、約2億3000万円分については対応が続いていました。
一連の「31億円超」という数字には、すでに返金されたケースや、会社の補償対象とならなかったケースなども含まれており、個別事案ごとに事情が異なります。
販売自粛開始後にも新たな疑い事案
再発防止策の実効性を考えるうえで重要なのが、自粛開始後にも新たな疑い事案が表面化したことです。
会社は8月、多摩支社に所属していた40代の営業社員について、架空の高金利預金など事実と異なる説明を行い、複数の人から金銭を不適切に受け取った疑いがあると公表しました。
この事案は、会社が新規販売を自粛した2月9日以降にも発生していた可能性があるとされています。
営業社員はすでに死亡しており、被害件数や金額などの全容は調査中です。
このため、8日の第三者報告書では、これまで会社が打ち出してきた再発防止策が、根本原因にどこまで届いているのかも重要になります。
金融庁は一部業務停止命令を検討 正式処分は未公表
金融庁は、プルデンシャル生命の内部管理やガバナンスについて検査を進めています。
一部業務停止命令を出し、新規保険募集を一定期間停止させる方向で検討しているとされています。
親会社についても、業務改善命令などが検討されているとみられます。
ただし、10月5日時点で正式な行政処分は公表されていません。
したがって現時点では、
「金融庁が業務停止命令を出した」
と断定することはできません。
正式な処分内容や期間は、今後の金融庁発表を確認する必要があります。
8日の報告書で何を見るべきか
10月8日の公表で最も重要なのは、被害件数や金額が増えるかどうかだけではありません。
確認すべきなのは、
なぜ100人を超える社員・元社員が顧客との私的な金銭関係を持てたのか。
過去の不祥事について、経営陣はいつ、どこまで把握していたのか。
業績連動型の報酬制度や高業績者を評価する組織文化が、不正を見逃す背景になったのか。
本社、支社、営業管理職、コンプライアンス、内部監査の各部門が本来の役割を果たしていたのか。
旧経営陣を含め、第三者委員会が経営責任をどう評価するのか。
現在の再発防止策で問題の根本原因を解消できるのか。
という点です。
会社はこれまで、自社の営業モデルや組織文化にまで踏み込んだ自己分析を公表してきました。
8日の最終報告書では、その自己分析を外部専門家がどのように評価したのかが初めて明らかになります。
編集部まとめ
プルデンシャル生命の金銭不祥事をめぐり、社外特別調査委員会による最終報告書が完成しました。
会社が1月に公表した調査では、社員・元社員106人が顧客498人から計30億8000万円を受け取っていたことが確認されています。
さらに、会社の制度などを利用した元社員3人による約6000万円の金銭詐取なども別に確認されています。
しかし、この問題の核心は「31億円」という金額だけではありません。
会社自身が、営業管理不足、業績に強く連動した報酬制度、営業現場への大きな裁量、高業績者を強く評価する組織風土、本社・経営によるけん制不足という構造上の問題を認めています。
なぜ、100人を超える社員らによる問題を長期間止められなかったのか。
そして、その責任は営業現場だけにあったのか、それとも本社や経営陣まで及ぶのか。
10月8日に公表される第三者報告書は、その点を外部の視点から検証した最終結果となります。
週刊TAKAPI 編集部/一条
特記事項
本稿は2026年10月5日までにプルデンシャル生命保険などが公表した資料と、金融庁による行政処分をめぐる最新情報を整理して構成しています。
10月8日に公表予定の社外特別調査委員会の最終報告書の内容は、現時点では公開されていません。本稿では第三者委員会の結論を先取りして断定していません。
また、金融庁による一部業務停止命令についても、10月5日時点では正式な行政処分は公表されていません。
関連記事
【検証】プルデンシャル生命に3カ月以上の一部業務停止命令…
2026.10.02
【金融】金融庁、ソニー生命への立入検査を開始 顧客金銭詐…
2026.09.16
ドコモ、34万人の電話番号などをアマゾン側へ無断提供 「…
2026.09.16
【ソニー生命】元営業社員2人が約2190万円詐取 280…
2026.09.14
【プルデンシャル生命】顧客1570人分の持ち出し新たに発…
2026.09.14

【小田急】新宿駅の20代社員が約1500万円を不正取得 …
2026.09.11
コメント
0件まだコメントはありません。最初のコメントを投稿してみませんか。