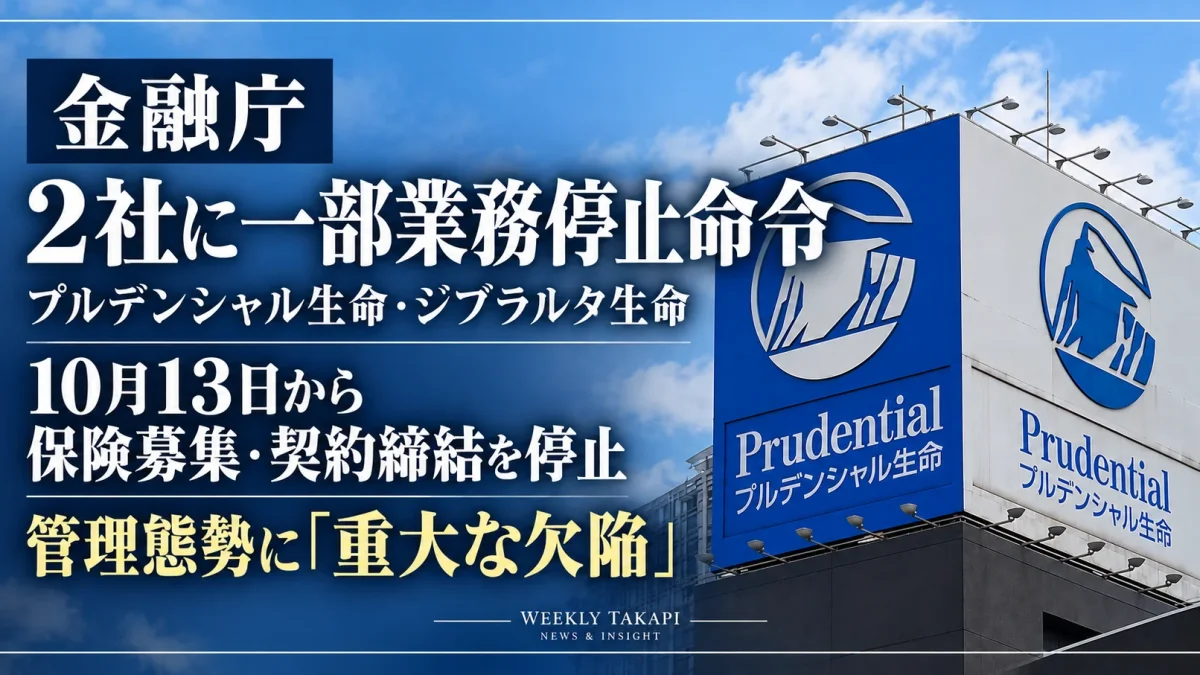
金融庁は10月9日、プルデンシャル生命保険とジブラルタ生命保険に対し、保険業法に基づく一部業務停止命令と業務改善命令を出した。
両社は10月13日から2027年1月31日まで、原則として「保険募集及び保険契約の締結」を停止する。契約者保護の観点から金融当局が個別に必要と認める業務は対象外となる。
さらに、両社を傘下に持つプルデンシャル・ホールディング・オブ・ジャパンにも業務改善命令を発出した。
今回、金融庁が問題視したのは一部の営業職員による個人的な不祥事だけではない。
プルデンシャル生命については、経営管理、営業職員管理、保険募集管理、顧客情報管理などに「様々な重大な欠陥」があり、営業第一線に対する牽制機能が無効化していたと認定。ジブラルタ生命についても、経営管理、営業職員管理、顧客情報管理などに重大な欠陥があったと指摘している。
プルデンシャル生命 159人、顧客等794人に金銭授受事案
行政処分の前日、プルデンシャル生命は社外特別調査委員会による調査報告書を公表した。
報告書によると、金銭に関わる不適切な行為の「行為者」は基準日時点で159人。
その行為に関連して金銭授受を行ったとされる顧客等は、本人からの申告や行為者の自認に基づく集計で794人に上った。
さらに、金銭授受事案全体で顧客等が支払ったと申告している金額の合計は61億6660万1644円だった。
ただし、ここは慎重に扱う必要がある。
調査委員会自身が、これらの人数や金額について申告等に基づく集計であり、確定的な数字ではないとしている。
したがって「被害額61億円」と単純に置き換えることはできない。
個別調査対象は1992年から2025年 30年以上にまたがる
調査報告書で個別に整理された事案は、1992年から2025年までの長期間に及んでいた。
発生時期別では、2009年以前が99件、2010~2019年が222件、2020年以降が410件、時期不明が57件とされている。
短期間に一部の営業社員だけが起こした問題ではなく、長年にわたって複数の事案が潜在化していたことになる。
金融庁「営業推進を優先」 改善機会あっても長年放置
金融庁はプルデンシャル生命の経営姿勢について厳しく指摘した。
同社では「ライフプランナー」と呼ばれる営業社員を中心に、完全に業績と連動した報酬制度や、活動時間・場所の自由度が高い勤務形態、支社ごとの強い自主性を競争力としてきた。
しかし金融庁は、歴代経営陣について、ビジネスモデルに内在するリスクを認識し抜本的な改善を図る機会が何度もあったにもかかわらず、営業推進を優先して既存モデルの維持に固執し、問題と真摯に向き合わず長年放置したと認定した。
その結果、本社・本部が営業第一線に「物が言えない」「支社任せ」となる企業風土・文化を助長したとしている。
営業自粛中にも承認なしで顧客へ接触
問題発覚後の管理にも不備があった。
金融庁によると、プルデンシャル生命では営業自粛期間中にも、営業管理職の承認を得ず営業社員が顧客へ接触する事案が発生していた。
金融庁は、営業自粛を掲げながら営業社員の行動把握・管理を実質的に行えておらず、経営陣による管理・監督が実効性を欠いていたと指摘している。
金銭問題だけではない 保険募集そのものにも問題
行政処分の対象となった問題は、顧客との私的な金銭授受だけではない。
金融庁はプルデンシャル生命について、
- 不適切な募集行為による多額・多件数契約
- 乗換契約
- 顧客の意向に沿わない保険募集
- 退職した営業社員による顧客情報の不正持ち出し
- 前職などで得た個人情報の不正持ち込み・利用の疑い
など、多岐にわたる問題を認定している。
つまり今回の処分は、「営業社員が顧客と金銭トラブルを起こした」という範囲を超え、保険募集と顧客情報を管理する本来の保険会社としての統制機能そのものが問われたことになる。
ジブラルタ生命にも同期間の業務停止命令
ジブラルタ生命にも、10月13日から2027年1月31日まで、保険募集と保険契約締結の停止命令が出された。
金融庁は、同社が設立当初からプルデンシャル生命と類似する営業モデルを導入してきたと指摘。
営業職員が個人的な人的ネットワークを最大限活用する営業手法が、会社や営業管理職から顧客との関係を把握しにくくする、いわば「密室化された関係」につながったとしている。
金銭の不適切な取り扱いが継続的に多数発生し、営業成績を重視した報酬制度や表彰制度などに原因があると認識しながら、営業職員の退職増加や業績低下を懸念して抜本的な見直しを行わなかったとも認定された。
プルデンシャルが営業自粛でも、ジブラルタは緊急措置検討せず
金融庁はグループ内の問題共有についても指摘している。
プルデンシャル生命で保険業務と直接関係しない不適切な金銭取扱いが多数判明していた中、ジブラルタ生命でも同様の問題が起きることを予測できる状況だった。
さらに、プルデンシャル生命が2026年2月に営業自粛を決め、その後4月に期間を延長した一方、ジブラルタ生命では類似事案がすでに多数発覚していたにもかかわらず、営業自粛など新たな事案を防ぐための緊急措置を検討していなかったと金融庁は認定している。
親会社にも業務改善命令 子会社管理が機能不全
行政処分は2社だけにとどまらなかった。
親会社のプルデンシャル・ホールディング・オブ・ジャパンにも業務改善命令が出された。
金融庁は、グループ各社のビジネスモデルが持つリスクを認識しながら、営業活動やグループ収益への影響を懸念し、抜本的な見直しを行わせなかったと指摘。
子会社管理の内部統制や監督が長年不十分で、重大な問題の検知を遅らせ、事態をさらに深刻化させたと認定している。
内部監査についても、子会社ごとの縦割り意識が残り、グループ横断的な検証が十分機能していなかったほか、経営陣に内部監査の役割・重要性を軽視する言動があったことまで金融庁は指摘している。
既存契約すべてが止まるわけではない
今回の一部業務停止命令は、「保険募集及び保険契約の締結」が対象だ。
既存契約に関する全業務を停止する命令ではない。
金融庁は契約者保護の観点から必要と個別に認めた業務について停止対象から除外するとしている。
現在契約している保険が直ちに無効になったり、保険金や給付金に関するすべての業務が停止したりするものではない。
11月30日までに改善計画 以後3カ月ごとに報告
金融庁は両社に対し、
- 過去の取締役を含む経営責任の明確化
- 金銭不祥事の徹底調査
- 被害回復など適切な顧客対応
- 関係者や営業管理職の処分
- 営業職員の報酬・支社運営制度の改革
- コンプライアンスと顧客保護を重視する組織風土への転換
- ガバナンスの抜本的強化
などを求めた。
プルデンシャル生命については、保険業やコーポレートガバナンスに専門知識を持つ外部専門家による改善計画と実施状況のレビューも命じている。
改善計画の提出期限は11月30日。
その後は3カ月ごとの進捗・改善状況を翌月15日までに報告し、初回の報告基準日は2027年2月末となる。
139支社を40~50支社へ 営業体制そのものを再編
プルデンシャル生命も、従来の営業モデルを大きく変える改革策を公表している。
2026年7月時点で全国に139あった支社を段階的に廃止し、新体制では最終的に40~50支社とする。
11月1日には、新体制を先行運用する7支社を設置。それに伴い、従来体制の30支社を廃止し、2027年中の新支社体制への移行完了を目指している。
単なる営業自粛ではなく、営業組織そのものの再構築へ踏み込む方針だ。
面談を録音、AIで要約 10月7日から運用
顧客との面談管理も変える。
プルデンシャル生命は、顧客の同意を前提として営業社員との面談内容を録音し、AIを使って要約する仕組みを導入。
10月7日から、既存契約を含む所定のすべての面談で運用を開始した。
記録した情報は、保険営業の品質確認や顧客保護上の問題を早期に把握するために使用するとしている。
アフターサービス報酬、5%未満から約20%へ
評価・報酬制度も見直す。
これまで新規契約と強く連動していた報酬制度について、新制度では最低保証給を導入。
さらに、アフターサービスに対する報酬比率を5%未満から約20%へ引き上げる。
新規契約1件当たりの販売手数料の支給期間も4年から7年へ変更し、契約継続やコンプライアンス、募集品質も評価に反映する計画だ。
編集部まとめ
今回の行政処分を「61億円規模の不祥事」で終わらせると、本質を見誤る。
金融庁が認定したのは、営業社員個人の問題だけではない。
営業成績を優先する報酬制度、支社の強い自主性、本社から営業現場への牽制不足、顧客との密室化された関係、募集管理・顧客情報管理の欠陥、そして親会社による監督機能不全。
プルデンシャル生命の調査では、行為者159人、顧客等794人、顧客等の申告に基づく金銭授受額61億6660万1644円という規模が示された。
ただし、これらは確定被害額・確定被害者数ではない。
それでも、30年以上にまたがる事案が存在し、金融庁が「重大な欠陥」「営業優先」の組織構造まで問題視した意味は重い。
プルデンシャル生命は、139支社を40~50支社へ再編し、面談の録音・AI要約、評価・報酬制度の変更など、大規模な組織改革へ踏み込む。
問われるのは制度を作ったことではない。
営業現場への牽制が実際に機能し、顧客保護を営業実績より優先する企業へ変わったことを、今後の運用で証明できるか。
2027年1月31日の業務停止期間終了は、改革の完了ではなく、その実効性を確認する最初の節目となる。
週刊TAKAPI 編集部/成田
特記事項
本記事は、金融庁が2026年10月9日に公表した3社への行政処分と、プルデンシャル生命が10月8日に公表した社外特別調査委員会の調査報告書および改革策を確認して構成しています。
行為者159人、顧客等794人、61億6660万1644円という数字は、申告や行為者の自認などに基づく集計であり、調査委員会は確定的な人数・金額ではないとしています。
また、今回の一部業務停止命令は「保険募集及び保険契約の締結」が対象であり、既存契約に関するすべての業務を停止するものではありません。
関連記事
【千葉・船橋】同じ女子高校生に約1年、わいせつ行為繰り返…
2026.10.10
【愛知】76歳鳥獣保護管理員を懲戒免職 岐阜・郡上で飲酒…
2026.10.10
【愛媛・宇和島】万引きで停職6カ月の中学教諭、酒気帯び運…
2026.10.09
【プルデンシャル生命】金銭不祥事52億円規模 157人対…
2026.10.08
【東京】勤務校の女性教員の唇にキス、31歳中学教諭を停職…
2026.10.08
【東京】女子生徒に「不適切な内容」の私的メッセージ 24…
2026.10.08
コメント
0件まだコメントはありません。最初のコメントを投稿してみませんか。