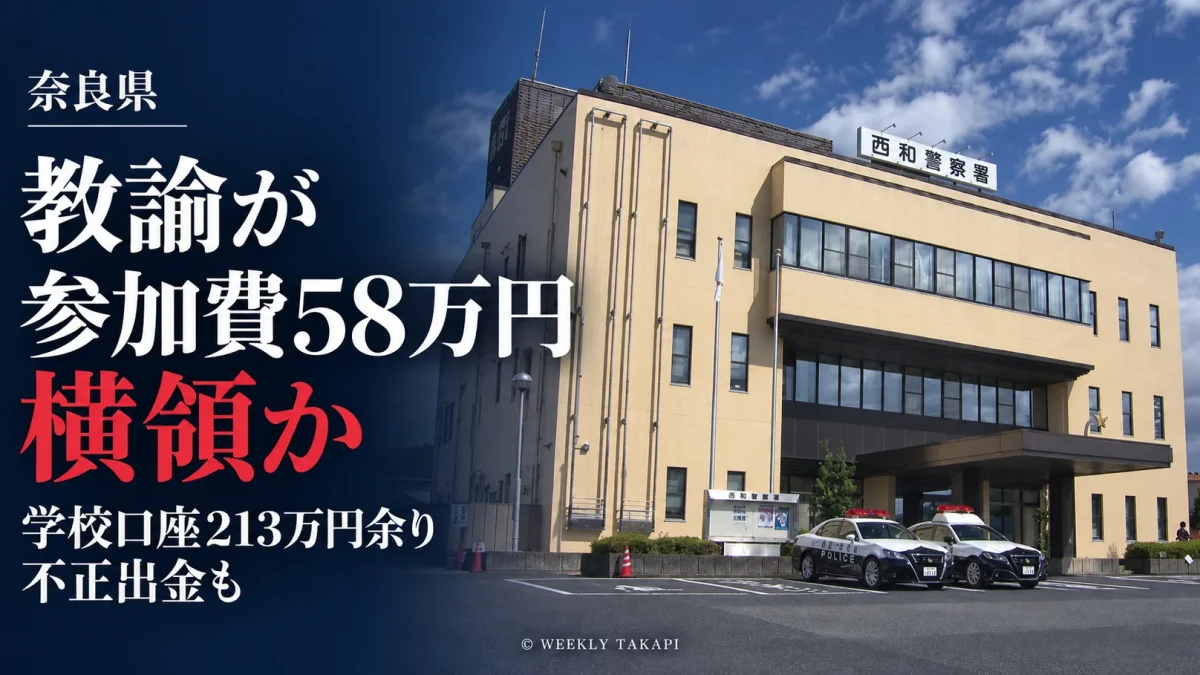
奈良県の公立学校に勤務する教諭が、陸上競技大会の参加費など現金約58万円を横領したとして、業務上横領の疑いで逮捕されたことが19日、分かった。
逮捕されたのは、奈良県香芝市に住む王寺町立王寺南義務教育学校の教諭、泉本智則容疑者(30)。今月2日にも勤務先の学校が管理する通帳とキャッシュカードを盗んだ疑いで逮捕されていた。
学校名義の口座からは、計213万円余りが不正に引き出されていたことも判明している。
陸上大会の参加費58万円を横領した疑い 借金返済とギャンブル目的か
警察によると、泉本容疑者は今年5月ごろから10月ごろにかけて、陸上競技関連団体が大会参加費などとして集めた現金のうち、約58万円を横領した疑いが持たれている。
泉本容疑者は同団体の会計担当役員を務め、集められた現金を管理する立場にあった。
警察の調べに対し、借金の返済やギャンブルに使うために横領したと容疑を認めているという。
今回の横領容疑が発覚したきっかけは、勤務先の学校で起きた別の事件だった。
学校の通帳とキャッシュカードを盗んだ疑い 口座から213万円余り
泉本容疑者は10月2日、勤務先の王寺南義務教育学校で、学校が管理するキャッシュカード1枚と通帳を盗んだとして、窃盗の疑いで逮捕されていた。
警察と王寺町教育委員会によると、窃盗の疑いが持たれているのは7月16日から8月21日までの間。
8月21日、学校の会計事務担当者が通帳とキャッシュカードがなくなっていることに気付き、校内で調査した。
泉本容疑者は学校の口座を管理する立場にあり、当時の調べに対しても窃盗容疑を認めていたという。
学校口座からは同じ時期に複数回の出金があり、計213万円余りが不正に引き出されていたことも分かった。
ただし、この213万円余りは学校口座の出金に関する金額であり、今回の業務上横領容疑の約58万円とは別だ。泉本容疑者が213万円余りの全額を引き出したと確定した情報も確認できていない。
別件逮捕の報道で発覚 団体関係者が会計を調べ使途不明金を確認
学校での窃盗容疑による逮捕は、陸上競技団体の会計を調べるきっかけにもなった。
警察によると、泉本容疑者の逮捕を知った団体関係者が会計を確認したところ、使途不明金が見つかったという。
その後の捜査で、大会参加費など約58万円を横領した疑いが浮上した。
学校と陸上競技団体は別の組織だが、泉本容疑者は双方で金銭管理に携わっていた。
団体では現金の入出金をどのように記録し、誰が帳簿と残高を照合していたのか。学校の会計についても、通帳とキャッシュカードを管理する職員以外が出金状況を確認する体制だったのかは、明らかになっていない。
学校と競技団体、二つの会計管理に確認課題
学校の通帳などの窃盗容疑に続き、陸上競技団体の資金を巡る横領容疑が明らかになったことで、二つの組織の会計管理にも注目が集まる。
奈良県教育委員会の懲戒処分基準では、一定の横領や窃盗について免職または停職を標準的な処分として定めている。
ただし、今回の事件でどの規定が適用され、どのような処分が行われるかは決まっていない。
学校の口座から引き出された213万円余りについても、出金の経緯や資金の使途など、確認されていない点が残る。
編集部まとめ
今回の横領容疑は、勤務先の学校で通帳とキャッシュカードを盗んだとされる別件逮捕を受け、陸上競技団体が会計を調べたことで発覚した。
学校口座では213万円余りの不正出金が判明し、陸上競技団体では大会参加費など約58万円が横領容疑の対象となった。
問題は、教諭個人の刑事責任だけではない。学校では通帳やカードの保管方法に加え、口座の出金を誰が確認していたのか。団体では、集めた参加費の残高や使途をいつ、誰が点検していたのか。
現時点で両組織の管理不備が認定されたわけではないものの、別件逮捕を機に使途不明金が見つかった経緯については、会計記録と点検状況を含めた確認が必要だ。
特記事項
本記事は2026年10月19日までに公表された警察発表に基づく事件情報および奈良県教育委員会の公表資料をもとに構成した。
約58万円は陸上競技関連団体の大会参加費などに関する業務上横領容疑の金額、213万円余りは学校口座からの不正出金として報じられた金額であり、両者を合算して確定した被害額とは扱っていない。
学校と団体の管理上の不備、教諭に対する懲戒処分の内容は確認できていない。
逮捕および容疑の認否と、有罪判決による刑事責任の確定は区別している。
週刊TAKAPI 編集部/一条
WEEKLY TAKAPI — OFFICIAL CONTACT
TAKAPI LEAKS
その情報が、社会を動かす。
情報提供・取材相談・記事の訂正や削除依頼を
全国から受け付けています。
◆ ご連絡内容は慎重に取り扱います
情報提供・各種お問い合わせ ↗記事の訂正・削除依頼もこちらから
関連記事
【愛知・豊橋】商業施設で警察官の胸ぐらつかむ暴行か 39…
2026.10.20
【豊橋】自動車盗18件、道の駅で防犯ネジ無料取り付け 豊…
2026.10.20
【8歳男児ひき逃げ】愛知県の公務員男性から任意聴取 下校…
2026.10.20
【広島】元カープ多田大輔容疑者(30)を逮捕 女性宅に侵…
2026.10.19
【愛知・江南市】飲酒運転で信号待ちの車に追突 61歳男を…
2026.10.19
【名古屋・熱田区】帰宅途中の62歳女性が路上強盗被害 現…
2026.10.19
コメント
0件まだコメントはありません。最初のコメントを投稿してみませんか。